El pragmatismo se une al proteccionismo en el comercio con China.
En el amor y en la guerra, todo vale. No es un error tipográfico: se puede vender cualquier cosa, incluso y especialmente durante una guerra comercial.
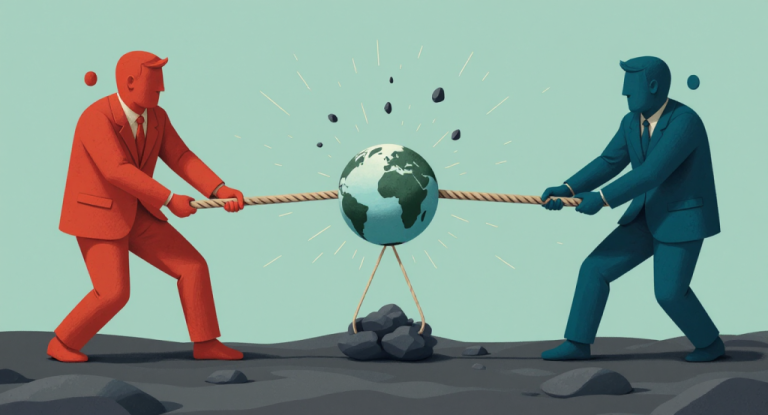
En el drama que se está desarrollando entre la rivalidad económica entre Estados Unidos y China, ha surgido un frágil alto el fuego, no a través de la diplomacia, sino a través de la dependencia mutua. En medio de los elevados aranceles de transbordo de Estados Unidos, dirigidos a China y que afectan a todo el mundo, ha surgido una «tregua de chips por tierras raras»: Estados Unidos ha levantado momentáneamente las restricciones a los chips H20 de Nvidia, mientras que China sigue suministrando minerales críticos de tierras raras.
Cada parte tiene su ventaja: China controla entre el 60 % y el 70 % de la extracción mundial de tierras raras y alrededor del 90 % de la capacidad de procesamiento, mientras que Estados Unidos y sus aliados siguen siendo líderes en semiconductores de última generación.
Como escribe Gideon Rachman, China disfruta de unos tipos arancelarios más favorables con Estados Unidos que Suiza o la India. Pero, como señala Rachman, China ha ido acumulando esta reserva de fuerza en las negociaciones económicas mundiales, empezando por el comercio de petróleo por tierras raras con Oriente Medio en la década de 1980; una apuesta arriesgada en aquel momento, pero evidentemente valiosa en retrospectiva.
Este acuerdo no es una alianza, sino más bien un interruptor estratégico: cada parte se abstiene de una escalada dramática a pesar de las crecientes tensiones. Es una instantánea reveladora de la economía global actual: las economías nacionales parecen existir en un estado de competencia, en lugar de la cooperación teorizada y defendida por los teóricos liberales globales, lo que conduce a una forma de interdependencia que se creía extinta desde hacía tiempo.
Para entender cómo hemos llegado hasta aquí, debemos trazar los contornos del modelo económico chino. El capitalismo de Estado —más exactamente, la economía de mercado socialista— fue articulado por Jiang Zemin en 1992 con el objetivo de combinar los mecanismos de mercado con una firme orientación estatal. China no es del todo «capitalista», como argumentaron Ronald Coase y Ning Wang, pero a mediados de la década de 1990 se iniciaron reformas radicales: la liberalización de los precios, la reforma fiscal y una privatización generalizada de las empresas estatales transformaron el panorama económico de China.
Un momento decisivo se produjo en 2001, cuando China fue admitida en la Organización Mundial del Comercio (OMC). De acuerdo con las normas de adhesión, China se sometió a condiciones más estrictas que otras naciones en desarrollo, llevó a cabo una reforma legal sistémica, modificó las leyes de marcas, patentes y derechos de autor, y liberalizó sus sectores de servicios y financiero. El cambio fue significativo, inmenso y rápido: en 2005, las empresas privadas constituían el 70 % del PIB y China había consolidado su papel en las cadenas de suministro mundiales. Las repercusiones aún se sienten: «Made in China» es una frase omnipresente conocida en todo el mundo, para bien o para mal.
El modelo centrado en las empresas estatales volvió a evolucionar: en determinados sectores clave, el Estado mantuvo el control, pero las empresas no estatales aumentaron su eficiencia, superando a las empresas estatales. Surgió una estructura vertical, en la que las empresas estatales estaban protegidas en la fase inicial, mientras que la competencia prosperaba en la fase final. Este puede ser el modelo que Vietnam está siguiendo con el objetivo de convertirse en una economía tigre; solo el tiempo dirá si tienen éxito.
Desde su entrada en la OMC, China se catapultó al centro del comercio mundial, y el mundo cambió con ella: en 2023, alrededor del 70 % de las economías comerciaban más con China que con Estados Unidos, lo que supone un fuerte aumento con respecto a 2001. Esos intercambios también crecieron, y más de la mitad de esas economías comercian ahora el doble con China que con Estados Unidos: casi toda Europa del Este y África entran en esta categoría.
Sin embargo, estos avances no han borrado las tensiones subyacentes. La profunda implicación de China en las cadenas de suministro globales, combinada con sus enormes superávits comerciales, ha despertado la alarma, y sigue haciéndolo, en Washington y más allá. El sistema internacional se está fragmentando. Las políticas comerciales se están regionalizando y la política industrial se está reafirmando a medida que los bloques geopolíticos reestructuran los flujos globales.
El acuerdo «chips por tierras raras» es emblemático de cambios más amplios. Estados Unidos está acelerando sus esfuerzos para repatriar la producción de tierras raras, inyectando cientos de millones en la capacidad nacional, mientras China sigue enfrentándose a cuellos de botella tecnológicos. Mientras tanto, las tensiones comerciales han impulsado la sustitución de la demanda: China está reservando hasta 10 millones de toneladas métricas de soja de Argentina y Uruguay para 2025-2026, eludiendo efectivamente a los exportadores estadounidenses. Como se ha mencionado anteriormente, China tiene un historial de negociar activos con la vista puesta en el futuro, por lo que es muy probable que las negociaciones incluyan cada vez más a menudo el acceso a productos alimenticios.
Estos ajustes reflejan una recalibración de las cadenas de suministro. John Waldron, del Financial Times, definió la era en la que vivimos como una de «interdependencia estratégica», en la que el riesgo geopolítico, y no la eficiencia, gobierna ahora las decisiones comerciales. La inversión china en Estados Unidos está disminuyendo; las importaciones estadounidenses procedentes de China están disminuyendo; Vietnam y México, entre otros, están aumentando, con la cuota de Vietnam en las importaciones estadounidenses duplicándose desde 2017, y México convirtiéndose ahora en el mayor socio comercial de Estados Unidos.
Los analistas advierten de una inminente «segunda crisis china»: no se trata de la oleada de recortes de precios de principios de la década de 2000, sino de una perturbación sistémica en la fabricación avanzada. Los aranceles y las restricciones estadounidenses pueden acelerar involuntariamente la autosuficiencia tecnológica de China, aislando a Estados Unidos y acercando a sus aliados globales a China en lugar de alejarlos.
Hoy en día, Estados Unidos y China se encuentran inmersos en un delicado equilibrio. Negocian porque ninguno de los dos puede permitirse romper completamente los lazos; el comercio mundial es una realidad innegable, no un extra opcional. Mientras tanto, la diversificada red comercial de China se profundiza y su aparato capitalista de Estado evoluciona con un renovado énfasis en la resiliencia interna (como su estrategia de doble circulación y «Made in China 2025»).
El sistema comercial liberal y multilateral que surgió después de 1945 se está fragmentando. Si antes el comercio significaba una globalización basada en la eficiencia, ahora lo que más importa es la geografía, la seguridad y el posicionamiento estratégico. El acuerdo alcanzado aquí sobre los chips no es una solución. Es un parche en un mundo que se está reestructurando en torno a bloques y modelos económicos rivales.
Esta es la nueva normalidad: competencia encubierta por la dependencia, rutas comerciales desviadas por motivos de seguridad, mercados moldeados por la estrategia estatal. El capitalismo de Estado ha madurado, y no solo como modelo económico, sino como fuerza geopolítica. A pesar de todas sus contradicciones, ha llegado para quedarse. Y el resto del mundo ya se está adaptando.