La agenda económica de Takaichi enfrenta una nueva realidad.
El lunes 7 de septiembre, en Tokio, un economista que ha pasado un año argumentando que el Banco de Japón (BdJ) debería esperar para subir las tasas de interés publicó una nota señalando que ya no puede hacerlo. Takuji Aida, quien asesora a la primera ministra Sanae Takaichi, forma parte de su panel insignia de estrategia de crecimiento, y hace 10 meses advirtió que una subida de tasas en diciembre sería bastante riesgosa. Ahora espera una subida del 1% el 18 de septiembre, seguida de otras tres alzas.
El pronóstico de Aida es, en sí mismo, poco llamativo: los mercados parecen preparados para tal cambio, habiendo descontado casi en su totalidad un movimiento de un cuarto de punto hasta el 1.25%, la tasa más alta que el BdJ ha alcanzado desde 1995. Lo que es notable es la fuente del cambio. Aida es un reflacionista, la doctrina sobre la que se construyó el gobierno de Takaichi: dinero barato, política fiscal proactiva y la convicción de que apretar el cinturón devolverá a Japón a la deflación. La inflación en Japón se sitúa actualmente en el 1.9% en julio, habiendo subido del 1.6% en junio. Esta fue la política que ratificó la victoria aplastante de Takaichi en febrero, pero, siete meses después, el propio asesor de la primera ministra está trazando una hoja de ruta para alejarse de esta política insignia.
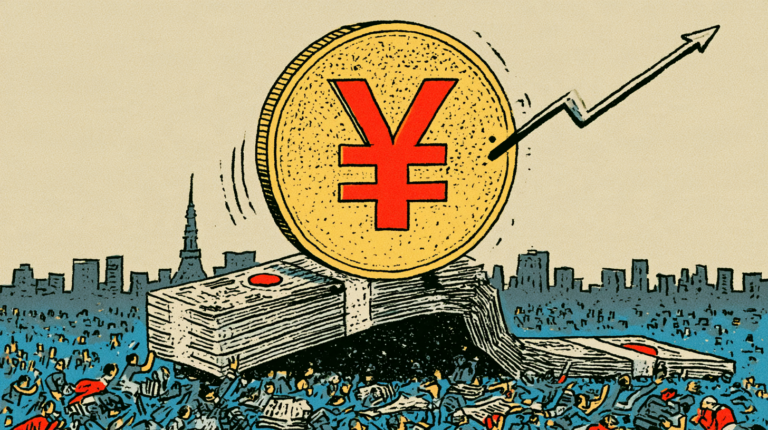
La causa principal de este cambio de rumbo es la histórica caída del yen a finales de julio de 2026. Al caer a alrededor de ¥164 por dólar, el nivel más débil que la moneda había alcanzado en casi 40 años, Tokio se apresuró a abordar el problema y gastó un estimado de $85,000 millones en el transcurso de dos días para recomprarlo. En apoyo al gobierno japonés, el Tesoro de EE. UU. se sumó vendiendo euros de sus reservas para comprar yenes, la primera operación coordinada para apoyar al yen desde 1998.
Funcionó, pero no de forma permanente, porque no pudo abordar el diferencial de tasas de interés que produjo la debilidad en primer lugar, y la venta de reservas es, por definición, un instrumento finito frente a un problema potencialmente infinito.
El enfoque reflacionista es la víctima directa de este colapso cambiario, ya que la debilidad del yen elevó el precio de los alimentos y la energía importados, siendo la inflación alimentaria el objetivo exacto de la política emblemática de Takaichi: una reducción del impuesto al consumo de alimentos del 8% al 1%, durante un período de dos años a partir de abril de 2027. El colapso cambiario ha comenzado a socavar la política antes de que la legislación haya llegado siquiera al recinto parlamentario.
Pero si bien la moneda es la causa, el momento es político. Aida ha adelantado su pronóstico porque septiembre ofrece una ventana estrecha antes de que se convoque una sesión extraordinaria de la Dieta en octubre. Sin embargo, Aida no es el único impulsor del cambio: Bloomberg informó el 13 de agosto que el gobierno ya favorecía una subida en el corto plazo, mientras que el gobernador del BdJ, Kazuo Ueda, ha señalado que el Banco debatirá un movimiento en septiembre:
Desde la perspectiva de conducir la política con un enfoque de gestión de riesgos a medida que la tasa de inflación subyacente se acerca al 2%, hemos llegado a creer que necesitamos prestar mayor atención que antes a los riesgos al alza en nuestra conducción de la política.
¿A qué llevaría esta subida de tasas? La primera consecuencia es fiscal: el rendimiento de los bonos a 10 años de Japón se acercó al 3% el 1 de septiembre, un nivel no visto desde 1996, y la deuda actual del gobierno ya supera el 200% del PIB. Maurice Obstfeld, del Peterson Institute for International Economics, lo expresó de forma clara y directa: “…las autoridades japonesas enfrentan un dilema entre subir las tasas de interés —para fortalecer el yen y amortiguar las presiones inflacionarias— y empeorar la sostenibilidad fiscal. En el mejor de los casos, la intervención puede disimular estas fuerzas contradictorias por un corto tiempo.” Es una compensación de suma cero, y no existe ninguna configuración disponible para el BdJ en la que ambos problemas mejoren.
Además, este no es un movimiento preventivo por parte del Banco, dado que su propia proyección de abril de 2026 ya preveía una inflación subyacente de entre el 2.5% y el 3% para el ejercicio fiscal en curso, impulsada por el crudo y las empresas que trasladan los aumentos salariales a los precios. El 18 de septiembre es, en muchos sentidos, un Banco que toma una decisión para ponerse al día con sus propias proyecciones de hace seis meses.
La segunda consecuencia se extiende más allá de Japón, ya que el impacto se siente regionalmente. Como señala Brad Setser, quien trabajó en política cambiaria en el Tesoro de EE. UU.: “Un yen débil tiende a presionar a otras monedas asiáticas, y podría dificultar que China continúe permitiendo una lenta apreciación de su moneda.”
Pero la tercera consecuencia puede ser la más significativa. Japón es la tercera nación acreedora más grande del mundo (detrás de China y Alemania), y durante una generación, desde el comienzo de las Décadas Perdidas, las instituciones de Japón han exportado ahorros en un intento de compensar el pobre panorama económico interno. Todo esto parece estar a punto de cambiar. Los bancos, aseguradoras y fondos de pensiones ahora pueden cubrir pasivos en yenes con activos en yenes, sin pagar para cubrir el riesgo cambiario ni apostar por la moneda, y las consecuencias globales serían de largo alcance. Un ciclo de endurecimiento que incentive al dinero japonés a quedarse en Japón podría significar el retiro de una de las reservas de financiamiento más profundas del sistema global.
Esto coloca al Banco de Japón en una posición de tener que tomar una decisión cada vez más incómoda, porque no hay una respuesta fácil. El gobierno, tras haber perseguido políticas reflacionarias y señalado su preferencia por la contención, ha indicado ahora una corrección de rumbo; si lo hará o no sigue por verse, pero las consecuencias son reales y se extienden más allá de las costas de Japón.