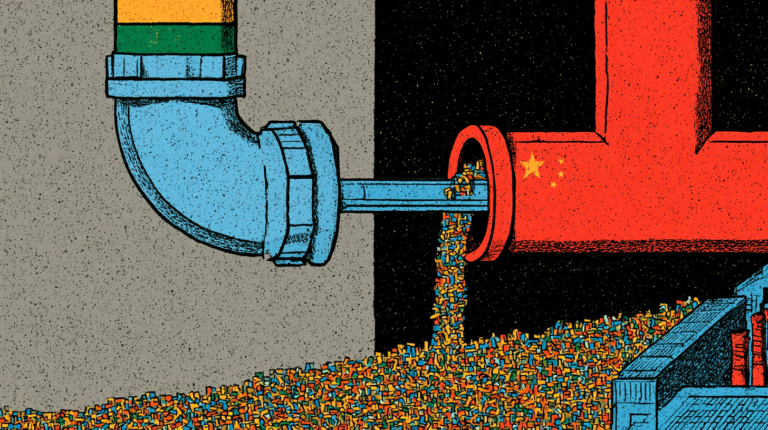
El boom de la fabricación en la India está impulsando la demanda de recursos chinos.
Este mes habrá más de 400 funcionarios chinos en Nueva Delhi —más del doble que en la delegación anterior de 2019— para discutir el futuro de las relaciones sino-indias. Para China, esas relaciones nunca han sido más favorables; la posición de India en el escenario mundial ha declinado, aunque no por causas atribuibles a China, lo que hace cada vez más probable la perspectiva de un comercio reanudado y ampliado entre las dos naciones.
Un desarrollo clave ocurrió en marzo de 2026, cuando el Gabinete de la Unión India modificó la Nota de Prensa 3, una norma vigente desde 2020 que exigía autorización gubernamental para inversiones provenientes de cualquier país que comparte frontera terrestre con India (la más extensa es, por supuesto, la de China, que comparte una frontera de 3,500 kilómetros con India). La eliminación de esta barrera demostró su eficacia antes de que terminara agosto: los inversores aportaron ₹4,896 crore ($512 millones) en 29 proyectos. Esto es prueba de concepto que no puede ignorarse fácilmente.
Sin embargo, lo más importante es notar de dónde no llegó la inversión: de China. Tras relajar una norma que afectaba principalmente a China, la inversión llegó más bien de Mauricio, Corea, Japón, Singapur y Estados Unidos.
De estos dos factores —el pequeño volumen de entrada y los países de origen— puede extraerse una conclusión razonable: los fondos globales con accionistas chinos incidentales habían sido bloqueados por error, y ahora están desbloqueados.
La conclusión que debería extraerse es que los bloqueos formales (“duros”) al comercio son solo una parte de un panorama más amplio y deben entenderse junto con los bloqueos informales (“blandos”). El problema comercial de India con China se describe habitualmente como un déficit que debe reducirse mediante negociaciones —la eliminación de aranceles, el aumento del acceso al mercado, las empresas conjuntas, etc.—. Se entiende mejor como una asimetría que la negociación no puede alterar: los intentos constantes de India de cerrar esta brecha parecen haberla ampliado.
El comercio bilateral de bienes alcanzó los $151,100 millones en el ejercicio fiscal que concluyó en marzo de 2026, y de ese total, las importaciones a India desde China fueron de $131,630 millones, el mayor volumen que India ha registrado procedente de cualquier país; mientras tanto, las exportaciones a China fueron de apenas $19,470 millones. El nuevo ejercicio fiscal sigue la misma tendencia: nada más el déficit de junio fue de $15,300 millones.
Lo que India compra a China se divide en cuatro grandes categorías —electrónica, maquinaria, productos químicos orgánicos y plásticos—, además de los agentes farmacéuticos de los que depende la industria india de medicamentos genéricos. Lo que India vende a cambio es, en gran medida, materia prima: minerales y escorias, combustibles minerales y productos del mar. Las exportaciones han crecido —un 37% en el año anterior—, pero ese crecimiento parece menos impresionante cuando se consideran las cifras reales: de $14,000 millones a $19 billones.
El perfil comercial sino-indio no es, por tanto, el de dos economías avanzadas comparables, sino el de un proveedor y un fabricante, y como la economía india suministra precisamente los artículos que China exporta a India, se convierte en un ciclo que se retroalimenta. A medida que la industria india crece y el país se enriquece, comprará más de los productos que China fabrica utilizando las mismas materias primas que adquirió de India.
Este enorme déficit es, en gran parte, producto de dos políticas propias de India que han actuado en sentidos opuestos.
La primera tiene un enfoque de seguridad: la Nota de Prensa 3, mencionada anteriormente, se introdujo al inicio de la pandemia de COVID-19, y estaba orientada originalmente a prevenir adquisiciones oportunistas en la era pandémica. Como consecuencia, cientos de solicitudes de inversión chinas fueron bloqueadas, y los visados de negocios para ingenieros chinos quedaron sujetos a múltiples capas de verificación a nivel ministerial. El costo de hacer negocios simplemente creció astronómicamente. En sentido estricto, logró su objetivo: la inversión directa china se derrumbó a apenas $67.34 millones entre 2021 y 2024.
La segunda fue una política industrial diseñada para construir una base industrial moderna para India con rapidez. Las primeras industrias en beneficiarse fueron las industrias basadas en el ensamblaje: teléfonos, electrodomésticos, paneles solares, etc. Naturalmente, estas industrias son intensivas en recursos y requieren más componentes a medida que crecen; como resultado, el déficit comercial con China, el principal proveedor de estos componentes, se disparó de $44,000 millones en 2021 a casi $85,000 millones en 2024 y luego a $112,000 millones en 2025.
Delhi ha estado enfocada en corregir este rumbo desde finales de 2025. El ex secretario del gabinete Rajiv Gauba propuso desmantelar el sistema de verificación de visados, y poco después, en diciembre, el gobierno lanzó una plataforma de patrocinio digital, simplificando el proceso y eliminando la necesidad de recomendaciones ministeriales. En el frente de la inversión extranjera directa, la Nota de Prensa 2, aprobada en marzo y en vigor desde mayo de 2026, procesó automáticamente participaciones no controladoras de hasta el 10%, al tiempo que introducía una ventana de aprobación de 60 días para sectores manufactureros prioritarios (incluidos electrónica, bienes de capital y células solares).
Estos son esfuerzos de liberalización reales, valorados positivamente por Carnegie Endowment, que escribió: “El argumento práctico a favor de la reforma era genuino. El sistema estaba disuadiendo no solo al capital chino, sino también a la inversión global legítima.”
Sin embargo, el problema persiste: las barreras a la inversión china se han reducido, pero la inversión china no ha fluido automáticamente.
La próxima cumbre de los BRICS, celebrada en Delhi del 12 al 13 de septiembre, será una oportunidad real para que India aborde esto. El propio Xi Jinping acudirá, su primera visita a India desde 2019, con los mencionados 400 delegados previstos. El tamaño de la delegación habla de la seriedad de la cumbre y del potencial de ambas partes —de hecho, de todas las naciones de los BRICS— para aprovechar la tendencia global entre los fabricantes de adoptar una política “China Plus One” de diversificación en respuesta a una economía global frágil.
Tal como están las cosas, el comercio sí crecerá entre las dos naciones, porque ambas economías están creciendo y se complementan. Desafortunadamente para India, el déficit comercial también crecerá, a menos que se lleve a cabo algún reequilibrio serio.