La nación asiática se está convirtiendo en un actor global.
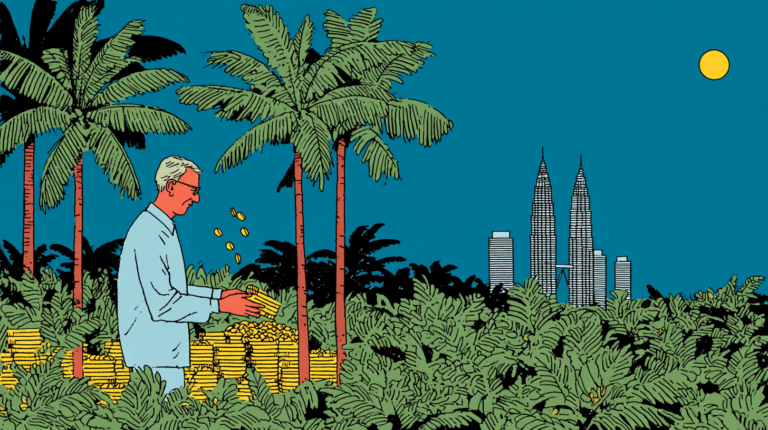
En el último mes, la pequeña nación de Malasia ha ascendido en la consideración de los inversionistas globales. Atraídos por la estabilidad política y el crecimiento económico del país, los inversionistas consideran cada vez más a Malasia como un método seguro de diversificación en la región del Pacífico, dado el debilitamiento del dólar estadounidense y una economía global tumultuosa. Tan solo en 2025, los inversionistas inyectaron más de $5 mil millones en deuda en moneda local —la cifra más alta de la región—, lo que llevó a la moneda malasia, el Ringgit, a alcanzar su punto más alto desde 2018.
Este crecimiento económico es tan sólido que Malasia ha sido la nación más reciente en reclamar el título de “Tigre Asiático”.
Este resurgimiento tras el escándalo 1MDB de 2020, en el que desaparecieron miles de millones de fondos gubernamentales, no debe leerse como algo accidental o una mera coincidencia de ubicación, aunque eso sea parte de ello: Malasia se encuentra en un “punto ideal entre los países de bajo rendimiento como Singapur, Tailandia y Corea del Sur, y los de alto rendimiento como Indonesia e India, que conllevan su propio conjunto de riesgos”, según Rong Ren Goh, gestor de cartera en Eastspring Investments.
Gran parte del reposicionamiento de Malasia como lugar deseable para la inversión es consecuencia de un realineamiento estratégico y estructural intencionado. Durante el último año, Malasia ha pasado a ser visto como un nodo estratégico en las cadenas vitales de suministro globales. La razón principal de esto es el papel que tiene la industria de los semiconductores en la economía del país. El estado de Penang —ubicado en la costa noroeste de la Malasia peninsular y apodado “Silicon Island”— ha funcionado durante mucho tiempo como un centro de ensamblaje y pruebas, pero la diversificación de la cadena de suministro, impulsada por las tensiones entre EE. UU. y China, ha empujado a las empresas multinacionales a profundizar sus operaciones en el sudeste asiático.
Como resultado, Penang se ha convertido ahora en un centro de empaquetado y fabricación de chips a medida que expande su capacidad para absorber la demanda global redirigida. Esto es importante porque Malasia no intenta replicar, por ejemplo, el dominio de fabricación de Taiwán; en cambio, está consolidando su posición en las fases intermedia y final de la cadena de valor de los semiconductores, donde la confiabilidad y las reservas de mano de obra calificada son decisivas.
Otra razón clave del repentino repunte de Malasia es su credibilidad macroeconómica. Si bien el Ringgit experimentó una presión sostenida entre 2015 y el periodo de la pandemia, más que nada como resultado de la incertidumbre política y la tensión fiscal, la renovada acumulación extranjera de bonos del gobierno malasio y una industria de exportación recuperada han provocado un cambio en la dinámica.
Esto, a su vez, se debe a un programa exhaustivo de reforma fiscal, que señala a los mercados globales que Malasia es un lugar seguro para invertir, y experimentando continuidad política bajo el gobierno de unidad de Anwar Ibrahim, Primer Ministro desde 2022. Históricamente, Malasia ha dependido de los subsidios al combustible, pero desde junio de 2024 ha restringido los subsidios al diésel en un intento de alinear los precios con las tasas del mercado, ahorrándole al estado malasio aproximadamente $145 millones durante el siguiente año.
Los intentos de señalar continuidad política junto con estabilidad social y flexibilidad fiscal se interpretan en todo el mundo como indicios de que el país es seguro y confiable, creando una credibilidad que genera confianza. Como resultado, Malasia ha aprovechado la inestabilidad global apoyado por un fortalecimiento fiscal a largo plazo.
Esta trayectoria reciente, aunque exitosa, debe leerse frente a la historia reciente de Malasia. La crisis financiera asiática de 1997-1998, que provocó fugas de capital en la región y la caída de las monedas, dejó una huella duradera en las economías expuestas globalmente como la de Malasia, especialmente en la cultura política. Surgió una cultura excesivamente cautelosa, lo que significó que la liberalización financiera y el libre comercio fueran vistos con escepticismo y recelo. Tal legado institucional fue heredado y es mantenido por la administración actual, que busca la integración global sin una sobreexposición.
A pesar de todo este posicionamiento intencionado a nivel nacional, el ascenso de Malasia no puede leerse de forma aislada; es, en parte, producto de la profundización de la integración de la región del sudeste asiático como un bloque económico colectivo, en el que Malasia es considerada cada vez más como su ancla más creíble. De hecho, para 2025, Malasia ocupó la presidencia de la Asociación de Naciones del Sudeste Asiático (ASEAN), centrando el año en la “Inclusividad y Sostenibilidad”, mientras que el FMI señaló en febrero de 2026 que “una integración comercial y financiera más profunda dentro de la ASEAN puede impulsar el potencial de crecimiento de Malasia”. Como resultado, Malasia se está beneficiando de la cohesión regional y produciéndola al mismo tiempo; ahora se sitúa junto a Vietnam, Tailandia y Filipinas como las economías que se espera impulsen el crecimiento regional durante el resto de la década de 2020. ¿Seguirá Malasia siendo lo suficientemente distinta en ese grupo? Quizás al continuar siendo un centro para la inversión de capital global y occidental, apoyándose en ese papel que se ha forjado para sí misma.
Parte de esta importante inversión global se destina a la transformación digital, especialmente para centros de datos, un sector que nada más en Malasia se proyecta que alcance un valor de más de $13 mil millones de dólares para 2030. Muchos de los grandes actores —Google, Amazon, Microsoft— tienen presencia establecida y creciente en Malasia, atraídos por la innovadora “Green Lane Pathway” (Vía de Carril Verde) del país y su Estrategia Renovable Corporativa que, como señaló Tim Fourteau, “permite a los operadores adquirir energía renovable directamente de los desarrolladores a través de la red nacional… impulsando una adopción de energía más rápida y sostenible”. Se proyecta que los centros de datos contribuyan con RM14.1 mil millones ($3.5 mil millones de dólares) a la economía solo en 2025, y sus demandas de energía están, a su vez, acelerando la construcción de infraestructura solar a gran escala.
Pero Malasia debe ser cautelosa; lo que atrae a los inversionistas al país, y lo ha convertido en un actor regional, es exactamente en lo que confían otras economías vecinas. Vietnam mismo registró un crecimiento del PIB de casi el 8% en 2025 y atrajo $38 mil millones de dólares en inversión extranjera directa (IED), concentrada en infraestructura de IA. Este es el mercado exacto que Malasia está cortejando, y Vietnam ofrece costos de mano de obra más bajos. No solo esto, sino que los productos malasios experimentan actualmente un arancel del 19% por parte de los EE. UU., lo que pesa sobre el desempeño de las exportaciones.
Sin embargo, existen razones tanto estructurales como políticas que significan que Malasia seguirá distinguiéndose de sus vecinos. El hecho de que el inglés se enseñe en las escuelas de todo el país significa que el dominio del idioma inglés entre la población es alto (aproximadamente el 60% y creciendo), manteniendo una puerta abierta hacia Occidente, en comparación con tasas mucho más bajas en Vietnam (aproximadamente el 10%) o Tailandia (alrededor del 35%).
El futuro de Malasia es brillante y su economía está preparada para beneficiarse de un auge global en los sectores en los que se ha destacado durante mucho tiempo. Requerirá una gestión estatal cuidadosa por parte de su élite política para aprovechar el momento y ayudar a la nación a destacarse por encima de sus vecinos competidores.