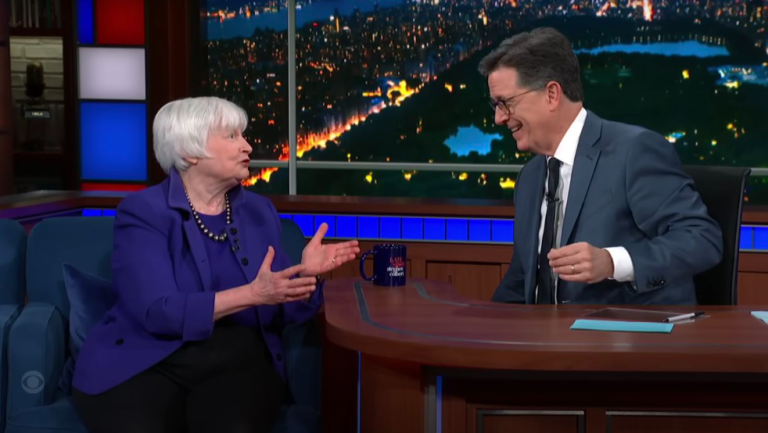

Parece que la narrativa ha cambiado una vez más: culpar de la inflación a los estadounidenses por gastar demasiado.
Hace unas semanas, la Secretaria del Tesoro de Estados Unidos, Janet Yellen, apareció en el programa Late Show With Stephen Colbert para hablar de diversos temas tanto políticos como personales.
El momento más comentado de la entrevista fue cuando Yellen habló de practicar su firma (no me pregunten por qué esto es noticia, no tengo ni idea). Sin embargo, un momento mucho más importante no ha recibido la atención que merece.
Cuando Colbert le pidió que explicara las razones de la peor inflación que ha experimentado EE.UU. en 40 años, la ex presidenta de la Reserva Federal culpó principalmente al aumento del gasto de los consumidores -los estadounidenses “derrocharon” en bienes- a principios de 2021, una vez que se levantaron los bloqueos de Covid-19. Esto, sumado a los problemas de la cadena de suministro, ha provocado un aumento de la inflación. Esto, unido a los problemas de la cadena de suministro y a la guerra de Ucrania, puede explicar suficientemente la inflación, afirma Yellen.
Pero, ¿realmente es así? Veámoslo más de cerca.
La verdadera razón de la inflación
La explicación de Yellen no es del todo inexacta; es cierto que el gasto de los consumidores aumentó por encima de los niveles prepandémicos a principios de 2021 y siguió subiendo a un ritmo notablemente rápido durante muchos meses posteriores, lo que presiona al alza los precios. Al mismo tiempo, esto no es en absoluto una explicación completa de la inflación que estamos viendo ahora.

La explicación de Yellen no capta al principal culpable de la inflación, tanto en este caso como históricamente: la política monetaria expansiva. De febrero de 2020 a febrero de 2021, la oferta monetaria medida por M2 (la medida más amplia de la oferta monetaria) aumentó un 27 por ciento. Aumentó otro 11% de febrero de 2021 a febrero de 2022. Esto significa que, durante los dos primeros años de la pandemia de Covid, la oferta monetaria aumentó un 41%. Para ponerlo en perspectiva, de 2010 a 2019, esta medida de la oferta monetaria aumentó un 5,8% anual.
En una entrevista en 60 Minutes, el presidente de la Reserva Federal, Jerome Powell, respondió “Sí, lo hicimos”, cuando se le preguntó si simplemente “inundó el sistema con dinero” durante la pandemia.
La consecuencia de un aumento tan drástico de la masa monetaria es clara: un aumento drástico de la inflación.
Las pruebas
La razón de que esto sea así debería ser intuitiva (el aumento de la cantidad de dinero en la economía impulsa la demanda relativa de bienes y servicios, lo que presiona al alza los precios), pero también puede demostrarse teóricamente y examinarse empíricamente utilizando lo que se conoce como la teoría cuantitativa del dinero. Esta teoría tiene raíces que se remontan a cientos de años atrás, pero sigue siendo tan relevante como siempre hoy en día, y la mayoría de los economistas aceptan su idea central como exacta.
La teoría cuantitativa del dinero se basa en la “ecuación del intercambio”: MV=PY, donde M es la cantidad de dinero, V es la velocidad del dinero (la frecuencia media con la que se utiliza una unidad de dinero para comprar bienes durante un periodo determinado), P es el nivel medio de precios e Y es el PIB real.
Si el valor de un lado de la ecuación aumenta o disminuye, debe producirse un cambio similar en el otro lado. Basándonos en esto, podemos entender que existe una relación positiva entre la oferta monetaria y el nivel de precios, manteniéndose constantes todas las demás variables.
Esto es especialmente cierto si aceptamos que una variable nominal como el dinero no puede influir en una variable real como el PIB (Y); significaría que todo el impacto de un aumento de la oferta monetaria recae sobre el nivel de precios, en lugar de sobre el nivel de precios y el PIB real).
En el contexto de la evolución económica desde febrero de 2020, queda claro por qué ahora vemos inflación. M aumentó drásticamente durante un período de dos años; sin embargo, inicialmente no causó un aumento en el lado izquierdo de la ecuación (VM) debido a una disminución de V al comienzo de la pandemia. Pero una vez que V se ajustó inevitablemente de nuevo a la línea de base al levantarse las restricciones, MV aumentó y fue necesario un aumento en el lado izquierdo de la ecuación (PY) para que se mantuviera la identidad. El repunte del nivel de precios (inflación) tras un rápido aumento de la oferta monetaria y el retorno de otras variables a su nivel de referencia podría haberse predicho fácilmente utilizando esta teoría y ecuación.
En pocas palabras, a medida que aumenta la oferta de cualquier bien, incluido el dinero, el valor de ese bien disminuirá en relación con el valor de otros bienes. En otras palabras, crear más dinero significa que el dinero tendrá un poder adquisitivo menor que si no se hubiera creado.
Que ésta es la explicación correcta de la inflación, y que la teoría cuantitativa del dinero sigue siendo válida, se confirma empíricamente. El siguiente gráfico, elaborado por dos economistas de la Universidad Johns Hopkins y presentado en el Wall Street Journal, muestra la inflación prevista según la ecuación de la teoría cuantitativa del dinero (MV=PY) junto a la inflación real medida por el deflactor del PIB en los últimos 60 años. El grado de coincidencia es sorprendente. La única desviación de la relación se produjo al comienzo de la pandemia de Covid-19; pero, a mediados de 2021, la ecuación del cambio volvió a ser un predictor casi perfecto de la inflación. Esto sugiere que la teoría cuantitativa del dinero refleja fielmente el funcionamiento real de la economía, en el sentido de que el nivel de precios está muy influido por la oferta monetaria. Por tanto, confirma la tesis de que la política monetaria expansiva de la Reserva Federal es la principal causa de la inflación.

Como nota final, cabe mencionar que todo esto se vio exacerbado por la política fiscal expansiva. Al mismo tiempo que aumentaba la masa monetaria, los políticos del Congreso aprobaron varios proyectos de ley de estímulo, casi todos ellos por encima del billón de dólares.
Sorprendentemente, estos proyectos de ley no se detuvieron cuando comenzó la inflación. En marzo de 2021, los demócratas aprobaron, y Joe Biden firmó, el plan de rescate americano de 1,9 billones de dólares que envió miles de millones de dólares en cheques de estímulo directo. Luego, en agosto de 2022 se aprobó la llamada Ley de Reducción de la Inflación, que añadió más de 500.000 millones de dólares en nuevos gastos y exenciones fiscales. En la medida en que el aumento de la oferta monetaria permite el aumento del gasto público, ejerce una presión al alza sobre los precios, lo que significa que la inflación que vemos hoy en día realmente fue un esfuerzo de equipo entre la Reserva Federal y el Congreso.
El arte de echar la culpa a otros
Debería ser evidente que la explicación de la inflación que acabamos de dar no satisface a los responsables de la política monetaria y fiscal. La razón es simple: sugiere que son culpables de la inflación que hemos experimentado.
La primera respuesta fue que era meramente “transitoria”. Jerome Powell afirmó, en marzo de 2021, que “estos [son] aumentos puntuales de los precios”. Yellen coincidió diciendo: “Realmente dudo que vayamos a ver un ciclo inflacionista”. La ex Secretaria de Prensa de la Casa Blanca, Jen Psaki, dijo a los periodistas que la inflación sólo iba a tener “un impacto temporal y transitorio”.
Todas estas afirmaciones resultaron ser completamente falsas, como han reconocido ahora incluso quienes impulsaron esa idea al principio.
Entonces, los políticos, incluidos, entre otros, los senadores Elizabeth Warren y Bernie Sanders, se lanzaron a la idea de que la “avaricia corporativa” era la verdadera razón por la que estaba aumentando la inflación. Como señala Brad Polumbo, sin embargo, el problema con este argumento es doble: 1) “las empresas no son más ‘codiciosas’, es decir, buscan beneficios, de lo que eran hace 5 o 10 años, cuando la inflación no estaba aumentando” y 2) los precios de producción han subido más que los precios al consumo, lo que sugiere que “las empresas no han subido los precios ni siquiera para igualar totalmente el aumento de sus costes, por no hablar de superarlos”.
El argumento de la “inflación codiciosa” no es más que una teoría de la conspiración políticamente motivada.
La Casa Blanca también ha aprovechado la guerra de Rusia contra Ucrania para calificar la inflación de “subida de precios de Putin”. Sin tener en cuenta el hecho de que la inflación -incluidos los precios del gas- ya había subido antes de la invasión rusa, mucha gente siguió esta línea de argumentación de todos modos. Este shock de oferta causado por la guerra también se contabilizaría en el término PIB real de la ecuación de cambio. Dado que la producción real aún no ha caído significativamente en EE.UU., es poco probable que ésta sea la causa principal de la inflación. Es cierto que la invasión ha empeorado la inflación, pero desde luego no es la causa de la inflación.
Y ahora, con la reciente entrevista de Yellen, parece que la narrativa ha cambiado una vez más: culpar de la inflación a los estadounidenses por gastar demasiado.
Hay un patrón aquí: pase lo que pase, los tecnócratas, burócratas y políticos encuentran una manera de culpar a todo y a todos -excepto a sus propias políticas y acciones- de las situaciones en las que nos encontramos. Esto es cierto en lo que respecta a la inflación; esto es cierto en lo que respecta al cierre de escuelas y la consiguiente pérdida de aprendizaje; esto es cierto en lo que respecta a los cierres fallidos de Covid-19.
La advertencia de Milton Friedman
El Premio Nobel de Economía Milton Friedman podría haber predicho (y lo hizo) esta precisa secuencia de acontecimientos hace casi 50 años.
Dijo que “Si escuchas a la gente de Washington (…) te dirán que la inflación la producen los empresarios codiciosos o la producen los sindicatos agarrados o la producen los consumidores derrochadores”.
Como hemos visto, éste sigue siendo ciertamente el caso hoy en día. Sin embargo, Friedman señala que el problema central de esas ideas es que “ni el empresario, ni el sindicato, ni el [consumidor] tienen una imprenta en su sótano en la que puedan hacer salir esos trozos de papel verde que llamamos dinero”.
Entonces, ¿cuál es la causa de la inflación? Friedman argumenta: “La inflación es siempre y en todas partes un fenómeno monetario, en el sentido de que es y sólo puede ser producida por un aumento más rápido de la cantidad de dinero que de la producción”.
No hay mejor descripción del periodo comprendido entre febrero de 2020 y febrero de 2022. El gobierno primero paralizó la producción durante los cierres patronales -con efectos residuales que se dejan sentir durante un periodo de tiempo sustancial después debido a la fricción inherente a nuestra economía- mientras simultáneamente aumentaba la masa monetaria a tasas asombrosas.
La pregunta que deberíamos hacer a los responsables es sencilla: ¿qué otro resultado podría haber sido que no fuera el aumento de la inflación?


