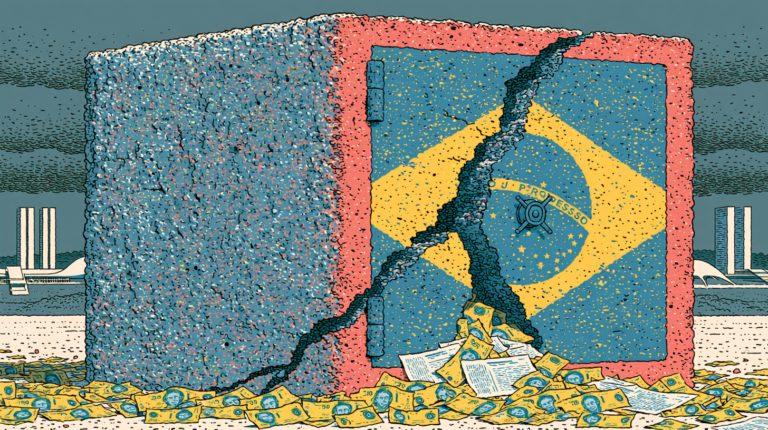
El aplazamiento gubernamental de las reformas presupuestarias ha hecho que las futuras metas fiscales sean imposibles de alcanzar.
A finales de junio de 2026, el Tesoro Nacional de Brasil publicó un documento que proyectaba el futuro fiscal del país, aunque parecía más una confesión de fracaso que cualquier otra cosa. La octava edición del Informe de Proyecciones Fiscales, publicado por primera vez hace poco más de tres años, estaba redactado en el lenguaje habitualmente árido de las declaraciones gubernamentales de transparencia rutinaria: escenarios de referencia para proyecciones fiscales, ejercicios de sensibilidad sobre parámetros macroeconómicos como las tasas de interés y la inflación, un recuadro sobre cómo se prevé que los precios del petróleo afecten los ingresos federales, y demás.
El hecho principal, sin embargo, queda claro: las metas fiscales del propio gobierno son inalcanzables a partir de 2028. La matemática del gobierno muestra que ya no es capaz de alcanzar estos objetivos, y lo que agrava aún más la situación es que no existe ninguna medida permisible capaz de cerrar la brecha fiscal que se abre bajo la meta.
Las metas de Brasilia escalan desde un superávit del 0,5% del PIB el próximo año (2027) hasta el 1% en 2028, el 1,25% en 2029 y el 1,5% en 2030. Son buenos objetivos, pero frente a esas cifras, el Tesoro proyecta un escenario que ya asume que el Estado congelará todo lo que es posible congelar: bloques de contingencia de 66.600 millones de reales ($13.000 millones) en 2028, y 68.400 millones de reales ($13.370 millones) en 2029.
Incluso después de esa disciplina fiscal, las proyecciones no llegan a alcanzar la meta, y la brecha se amplía drásticamente: de 10.000 millones de reales en 2028 ($1.950 millones) a 80.600 millones de reales en 2029 ($15.750 millones), y aún más hasta 136.400 millones de reales en 2030 ($26.650 millones). Recortar el gasto solo llega hasta cierto límite, y cuando el cuchillo raspa el hueso, puede que sea necesario cambiar de estrategia.
El corto plazo favorece el marco y es algo engañoso: el Tesoro espera mantenerse dentro de la banda de tolerancia hasta 2027, con un déficit del 0,4% del PIB en 2026 y solo del 0,1% en 2027 (aunque este último aún incumple la meta). A partir de entonces, el panorama cambia de manera drástica.
Esto es, sugeriría el cínico, por diseño, ya que el período de metas realísticamente alcanzables termina en 2028, al mismo tiempo que el mandato presidencial en curso. La consolidación fiscal ha sido programada para un mandato presidencial que nadie en el gabinete actual tiene garantizado cumplir. En cierto modo, las reglas fiscales compran tres buenos años y dan en hipoteca el resto.
Establecida en 2023 por Fernando Haddad durante su mandato como ministro de hacienda (ha anunciado su intención de renunciar y postularse a gobernador en las elecciones de São Paulo de este año), la regla fiscal limita el crecimiento real del gasto al 2,5% y vincula los desembolsos a una proporción del crecimiento de los ingresos. Vendida originalmente como disciplina fiscal, solo obliga a la porción discrecional del presupuesto y no hace nada para abordar el gasto fiscal estructural, lo que la convierte en una “disciplina” solo de nombre. Los propios datos del Tesoro muestran la magnitud del choque que se avecina: el gasto obligatorio que no está sujeto al límite (pensiones, prestaciones continuas, seguro de desempleo, pisos constitucionales para salud y educación) crece al 2,7% anual en términos reales, lo que obliga al gasto discrecional a contraerse al 3,2% anual. Dado que solo este último (es decir, el gasto discrecional) puede recortarse dentro del margen constitucional, solo este último se recorta.
Una objeción a las proyecciones de déficit es que puede que provengan del pesimismo y adopten una visión innecesariamente desfavorable de la economía. No es así: Marcos Mendes, de Insper, observa que las proyecciones presuponen condiciones favorables, incluido un crecimiento superior al 2,5%, la convergencia de la inflación hacia la meta y una caída de las tasas de interés reales a un tercio de sus niveles actuales del 9%. Incluso bajo un escenario tan favorable como este, la brecha sigue abierta.
Esto no es, sin embargo, consecuencia de incompetencia o mala gestión; es una decisión. El gobierno adoptó estas reglas con un propósito político, y uno que ha cumplido bastante bien: tranquilizó a los mercados sin perturbar a la coalición, comprometiendo a Brasil con superávits mientras protegía las transferencias de las que depende el apoyo del presidente Lula. Sin embargo, el precio de hacerlo es legible en el precio de la deuda brasileña: los rendimientos a 10 años se ubican por encima del 14%; la tasa Selic (la tasa de interés de referencia para Brasil) se encuentra en el 14,25% y se ubica entre las tasas reales más altas del mundo. Es el veredicto del mercado respecto a la vida útil de la regla fiscal, y uno contundente.
El panorama económico de Brasil va de mal en peor cuando se tiene en cuenta la deuda bruta del gobierno general: alcanzando el 83,5% este año y escalando al 87,9% en 2029, se trata de una deuda que sigue creciendo incluso antes de que las actuales reglas fiscales proyecten volverse insostenibles. Al revisar las posiciones económicas de Brasil en mayo, el FMI lo dijo claramente: se necesitan reformas significativas para encauzar la deuda en una trayectoria firmemente descendente, y las rigideces del gasto deben ser abordadas.
Si Brasil desea mirar en otra parte para ver qué podría suceder si estas reformas no se llevan a cabo, debería observar a Europa. Los contratos sociales de posguerra, generosos en su indexación y humanos en su intención, llevaron a los gobiernos a la dura aritmética de la austeridad, tanto en la década de 1970 como en la de 2010. Cuando Italia desmanteló la scala mobile en la década de 1980, le tomó casi una década y una crisis cambiaria completar el proceso. La indexación es fácil de legislar y brutal de deshacer.
Sin embargo, hay buenas noticias para Brasil: las decisiones políticas no son permanentes. Por brutal que sea el proceso de reversión, la promesa de la democracia, la realidad de la acción política, es que si la ciudadanía está suficientemente a favor de cambiar una regla vinculante, esta puede desvincularse. Una regla solo obliga en la medida en que la coalición dispuesta a hacerla cumplir lo permita; y cuando esa aplicación se vuelve contra los propios constituyentes de la coalición, esta colapsa rápidamente. La advertencia del Tesoro en junio es honesta precisamente porque la escriben funcionarios que no tienen ningún escaño que defender (tales son los beneficios de las instituciones independientes, que olvidamos a nuestro riesgo). Brasil necesitará nuevas medidas, pero esa no es la parte difícil: la parte difícil es la admisión que subyace a la necesidad de generar esas nuevas medidas en primer lugar. Es la admisión de que la regla fiscal nunca fue una restricción real al gasto, sino simplemente un aplazamiento de la decisión sobre dónde debería ubicarse realmente esa restricción. La lata que se pateó por el camino solo puede llegar tan lejos.