Proteger a los productores de acero significa costos más altos para los fabricantes.
Los aranceles al acero protegen a los productores a expensas de las empresas que dependen de ellos.
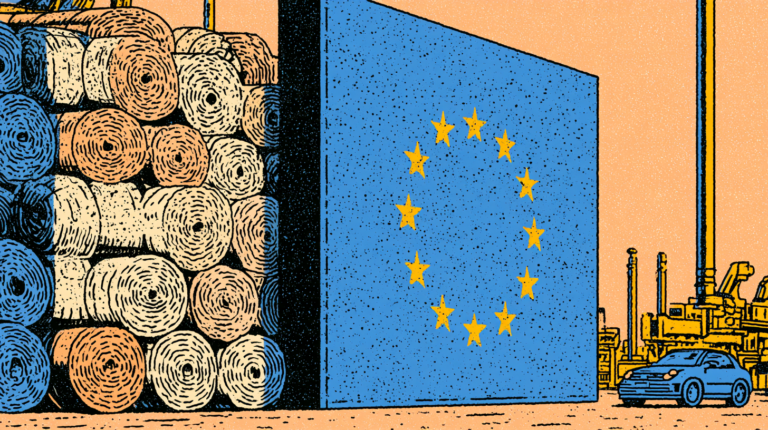
A partir del 1 de julio, la Unión Europea ha limitado las importaciones de acero libres de aranceles a aproximadamente 18.3 millones de toneladas (20.2 toneladas estadounidenses) al año, 47% por debajo de los niveles de cuota de 2024. El Reglamento (UE) 2026/1384 también duplica el arancel a las importaciones que superen esos límites, de 25% a 50%.
Bruselas justifica estas medidas señalando la sobrecapacidad global y la necesidad de autonomía estratégica. Sin embargo, al encarecer el acero importado, se arriesga a perjudicar a miles de empresas europeas que dependen de esta materia prima para competir en los mercados nacionales e internacionales.
Uno de los principales factores de la sobrecapacidad es el apoyo estatal a la producción, particularmente en China. Los subsidios, las exenciones fiscales y los préstamos baratos permiten que algunos productores de acero sigan produciendo incluso cuando la demanda interna es insuficiente. Como el mercado local no puede absorber todo el acero producido, los fabricantes buscan compradores en el extranjero, lo que presiona a la baja los precios internacionales. La OCDE estima que el exceso de capacidad global alcanzará los 721 millones de toneladas (794 toneladas estadounidenses) para 2027. Las exportaciones chinas de acero más que se duplicaron entre 2020 y 2024, alcanzando los 118 millones de toneladas (130 millones de toneladas estadounidenses). Mientras tanto, la industria siderúrgica de la UE operaba a apenas 67% de su capacidad.
El acero es un bien intermedio, una materia prima utilizada para fabricar productos cotidianos muy necesarios, como automóviles, autopartes, electrodomésticos y equipo industrial. Restringir las importaciones reduce la oferta disponible y limita las opciones de los compradores. Cuando el acero se encarece, las empresas que lo utilizan deben subir los precios, aceptar márgenes más reducidos o recortar otros costos, incluidos la inversión y los empleos.
En enero, 10 asociaciones industriales, entre ellas ACEA, APPLiA, CECIMO y Orgalim, estimaron que las nuevas restricciones podrían generar entre €5 mil millones ($5.6 mil millones) y €9 mil millones ($10.1 mil millones) en costos arancelarios adicionales por año, suponiendo que las importaciones se mantengan en los niveles de 2024. La Comisión espera un aumento de 3.25% en los precios promedio del acero, mientras que los compradores advierten de alzas de hasta 30% en algunas categorías.
Los efectos pueden extenderse mucho más allá del mercado europeo del acero. Un fabricante que paga más por su materia prima enfrenta costos más altos que los competidores que pueden comprar acero más barato en otros mercados. Si sube los precios, corre el riesgo de perder pedidos; si absorbe los costos, tiene menos recursos para invertir y crecer. Por lo tanto, proteger a las siderúrgicas puede debilitar a otras industrias que emplean a más personas y producen bienes de mayor valor agregado.
Desde su entrada en vigor el 1 de octubre, la regla de “fundido y vertido” exige a los importadores demostrar dónde se fundió y coló originalmente su acero, incluso si luego se procesó en otro país. Este requisito eleva los costos administrativos y puede dificultar la obtención de acero importado, especialmente para las pequeñas empresas que dependen de distribuidores y no tienen control directo sobre la documentación requerida.
Las restricciones también afectan a socios comerciales cercanos. Los socios de libre comercio de la UE representan alrededor de 80% de las importaciones de acero y se benefician de la mitad de la cuota anual, pero su acceso sigue siendo limitado. Suiza (proveedor de acero especializado para las cadenas de suministro industriales europeas) y el Reino Unido se han opuesto a la medida. Una política dirigida contra la sobrecapacidad china termina restringiendo también el suministro de economías estrechamente integradas con Europa.
La experiencia estadounidense ofrece una perspectiva útil. En 2018, el presidente Donald Trump impuso un arancel de 25% a la mayoría de las importaciones de acero en virtud de la Sección 232, elevándolo a 50% en junio de 2025. El Peterson Institute for International Economics estimó que los usuarios de acero asumirían costos adicionales de aproximadamente $650,000 por cada empleo creado en la industria siderúrgica. Los economistas de la Reserva Federal Aaron Flaaen y Justin Pierce encontraron que las industrias estadounidenses más expuestas a los aranceles de 2018–19 registraron descensos relativos en el empleo, impulsados en parte por mayores costos de insumos y aranceles de represalia de los socios comerciales. El aumento de 2025 apunta en la misma dirección. Un año después de que el arancel subiera a 50%, las importaciones totales de acero cayeron alrededor de 13% (el acero terminado, 17%), mientras que la producción nacional de acero crudo aumentó aproximadamente 3% y los envíos, 5%. El precio de referencia de la bobina laminada en caliente subió 31%, y los datos del Departamento del Trabajo mostraron que los precios al productor de los productos de laminación de acero aumentaron 13.3% en el año. Mientras tanto, el empleo manufacturero se mantuvo estable.
El sistema europeo utiliza cuotas antes de aplicar el arancel de 50%, pero enfrenta el mismo dilema. La protección reduce la presión competitiva para mejorar la productividad, y los aranceles dejan intactas las políticas de subsidios que alimentaron la sobrecapacidad global. Bruselas también planea considerar la extensión de las restricciones a productos como tuberías y alambrón y, más adelante, a bienes hechos de acero o que lo contengan en cantidades significativas.
El resultado de estas medidas será menor inversión, menos empleos y precios más altos. El proteccionismo simplemente traslada los costos de la competencia extranjera a otras empresas y a los consumidores.