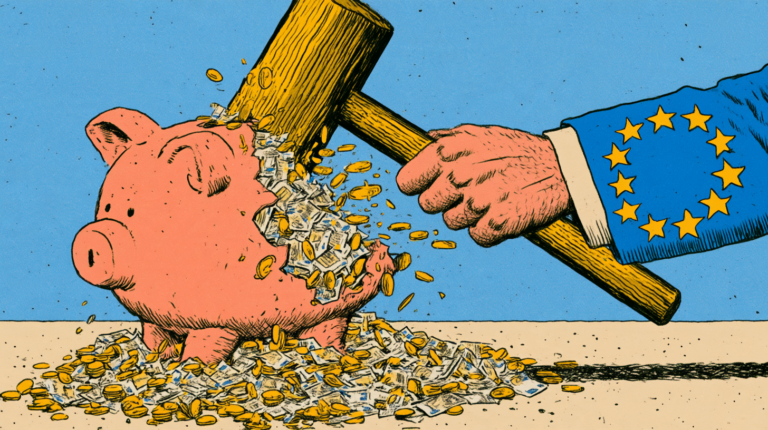

Cómo Bruselas está convirtiendo los ahorros de los hogares en un instrumento de política pública.
El 9 de octubre, los ministros de finanzas de la UE alcanzaron un acuerdo político para trasladar la supervisión de los mayores centros de negociación transfronterizos y de la infraestructura de mercado de Europa, de los reguladores nacionales a la Autoridad Europea de Valores y Mercados (ESMA) en París. Los líderes de la UE quieren que el paquete quede acordado antes de que termine el año.
“Europa tiene los ahorros. Ahora es momento de ponerlos a trabajar”, dijo el ministro de finanzas de Irlanda, Simon Harris, cuyo país ejerce la presidencia rotatoria del Consejo hasta finales de 2026. Se refería a los aproximadamente €10 mil millones que, según el Consejo, los hogares europeos mantienen en depósitos bancarios de bajo rendimiento.
Bruselas insiste en que nadie será obligado a mover ni un solo euro. Mientras tanto, está construyendo todo un sistema para llevar ese euro adonde quiere que vaya. El plan plantea una pregunta sobre la legitimidad de un Estado que trata los ahorros familiares como un recurso que puede explotar.
La Unión de Ahorros e Inversiones funciona mediante incentivos. En septiembre de 2025, la Comisión emitió una recomendación no vinculante que pedía a los Estados miembros crear cuentas de ahorro e inversión con un trato fiscal favorable. Según la Comisión, el objetivo es ayudar a los ciudadanos a ganar más con sus ahorros mientras se financia a empresas de la UE y “prioridades estratégicas”.
Dos meses después, la Comisión volvió sobre el tema, recomendando que los gobiernos inscriban automáticamente a los trabajadores en planes de pensiones complementarios. Los trabajadores pueden optar por salirse, pero la mayoría de las personas se queda con la opción predeterminada, como reconoce la propia Comisión. El objetivo declarado es que las pensiones aporten capital a largo plazo a la economía europea.
Legalmente, ninguna de estas recomendaciones es vinculante. Sin embargo, en la práctica hay presión para aplicarlas, porque la Comisión monitoreará la implementación a través del Semestre Europeo, el ciclo anual de vigilancia presupuestaria de la UE. Los Estados miembros vieron el riesgo: en febrero, los ministros de finanzas sustituyeron un texto que les pedía “tomar medidas para implementar” las recomendaciones por un compromiso más suave de “explorar opciones”.
En marzo de 2025, la Comisión presentó la estrategia junto con su libro blanco sobre defensa, y fue descrita como indispensable para la iniciativa “ReArm Europe” de Ursula von der Leyen. Parte de los ahorros de las familias terminaría financiando al ejército, un fin que muchos ahorradores nunca elegirían.
Pero incluso si el objetivo fuera consensuado, la decisión seguiría sin pertenecer al Estado.
Una ahorradora está más segura repartiendo su dinero por el mundo que atándolo a la misma economía que le paga el salario y la pensión. Una política diseñada para mantener los ahorros europeos en Europa empuja en la dirección contraria.
Una vez que se espera que los ahorros sirvan a “prioridades estratégicas”, alguien tiene que definirlas, y ese alguien será un político o un funcionario. Cada Comisión tendrá su propia lista. El capital fluirá hacia los sectores con los mejores lobistas, y los ahorradores absorberán las pérdidas cuando esas apuestas fracasen.
Si los gobiernos quieren gastar más en defensa, el camino honesto es plantear esa necesidad a los votantes y plasmarla en un presupuesto. Orientar los ahorros privados hacia los mismos fines traslada el costo fuera de las cuentas públicas y el riesgo hacia los hogares.
Centralizar la supervisión en París elimina la competencia entre los reguladores nacionales, el mecanismo que permite que un país bien regulado atraiga negocios, y entrega poder a una autoridad dirigida por seis miembros designados.
Bruselas trata los depósitos como una falla de mercado. Muchos son fondos de emergencia, dinero reservado para una vivienda o los ahorros de personas mayores que, con toda razón, prefieren la seguridad a los rendimientos.
Y algunos de los obstáculos para invertir son obra de la propia UE. Desde 2018, a los inversionistas minoristas europeos se les ha prohibido comprar ETF listados en EE. UU., porque esos fondos no producen el documento de información clave (KID) que exigen las normas de la UE. Un miembro del Parlamento Europeo advirtió que esto dejaba a los ahorradores sin acceso a fondos con comisiones más bajas. Después de cerrar la puerta a productos más baratos, Bruselas difícilmente puede sorprenderse de que los europeos prefieran el banco.
La solución más simple sería reducir los impuestos sobre los ingresos por inversión para todos, sin condiciones, eliminar las normas que mantienen los productos baratos fuera de alcance y dejar que los gobiernos nacionales compitan. El propio documento de trabajo del personal de la Comisión cataloga cuentas que ya existen, como en Dinamarca, construidas sin ningún plano de Bruselas.
Los ahorros son lo que las personas apartan del trabajo ya realizado, para necesidades que solo ellas pueden evaluar. Un gobierno que quiere una parte de ese dinero tiene un instrumento honesto para ello: un impuesto, debatido abiertamente y votado.
Si Europa quiere que sus ciudadanos inviertan, debe devolverles la libertad de elegir dónde, y aceptar que la respuesta no siempre será la que Bruselas prefiere.