Los banqueros centrales parecen haber aprendido poco de la historia reciente.
Desde su fundación, la Reserva Federal ha participado en la creación de algunas de las mayores burbujas de la historia. Cuando el banco baja los tipos de interés, hay un exceso de efectivo en la economía, lo que hace que a cualquiera le resulte relativamente barato pedir prestado. Esto crea una mala inversión en la economía porque, aunque no todo el mundo tiene ideas rentables, mucha más gente puede pedir prestado, lo que provoca la formación de una burbuja. Una vez que se considera que la economía se está recalentando, el banco sube los tipos de interés. Esto fuerza el estallido de la burbuja y se produce una recesión económica, ya que gran parte de la mala inversión se va al garete y la gente ya no puede pedir préstamos tan baratos. Para fomentar la recuperación, la Reserva Federal vuelve a bajar los tipos para impulsar la inversión, lo que hace que se repita todo el ciclo.
Esto es precisamente lo que ocurrió cuando estalló la burbuja tecnológica en 2001, seguida de la burbuja inmobiliaria en 2008. De hecho, estos dos acontecimientos están muy estrechamente ligados, lo que se hace evidente a través del análisis de las políticas monetarias de ese período. Fue precisamente la respuesta al desplome de 2001 lo que fomentó la burbuja inmobiliaria en primer lugar.
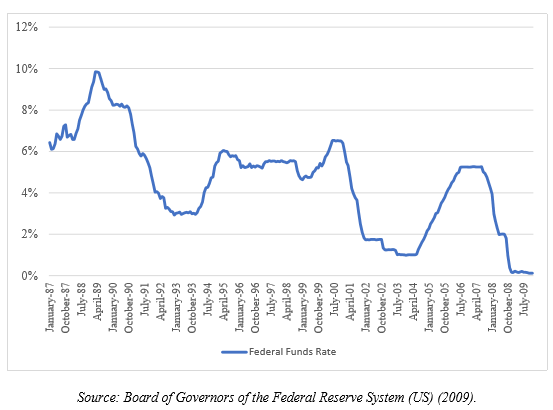
Gráfico: Tipo de los Fondos Federales (1987-2009)
Política monetaria en la década de 1990
Tras la leve recesión económica de principios de los noventa, la economía estadounidense parecía recuperarse y, en 1994, la Reserva Federal subía los tipos de interés para frenar un posible boom. En septiembre de 1994, el tipo de los fondos federales era del 4,73%, y en enero de 1995, del 5,53%. Sin embargo, las dificultades económicas resurgieron con la crisis japonesa, una recesión económica que acabó provocando una pérdida de 1 billón de dólares en el PIB de Japón tras el colapso de una burbuja de activos a principios de los noventa.
A pesar de los intentos de enfriar la economía, semejante frenesí bursátil en el NASDAQ ya había dejado huella económica.
Dada la envergadura de la economía japonesa, los problemas iban a extenderse también a otros países. No queriendo repetir los rescates que se produjeron durante la crisis del peso mexicano, los gobiernos de Alemania y Estados Unidos trataron de subvencionar las compras de productos japoneses e invertir el tipo de cambio a favor de un yen fuerte. Tal acción requería un aumento de la liquidez, que tenía que ir a alguna parte. Esta vez, la liquidez se dirigió al mercado de valores.
Mientras el tipo de los fondos federales empezaba a bajar, se produjo un aumento en el NASDAQ Composite, dominado por las empresas tecnológicas, que cruzó la barrera de los 1.000 puntos por primera vez en la historia. En junio de 1995, el tipo de los fondos federales era del 6% y el NASDAQ se situaba en 933 puntos, mientras que en abril de 1996 era del 5,22% y el NASDAQ alcanzaba los 1.190 puntos. Esto coincidió con una toma de conciencia general de los poderes de Internet, ya que algunas de las empresas tecnológicas más potentes, como el navegador Netscape, buscaban sacar provecho haciendo ofertas públicas iniciales. Las OPV tecnológicas solían tener rendimientos superiores al 100% el primer día. Los casos más extremos de rentabilidad el primer día fueron Linux (697,5%), TheGlobe.com (60%) y Foundry Networks (525%), entre otros.
Estalla la burbuja tecnológica
El NASDAQ subió a un ritmo alarmante, alcanzando casi los 2.200 puntos en enero de 1999. Para frenar el recalentamiento de la economía, el tipo de interés de los fondos federales se elevó seis veces entre junio de 1999 y mayo de 2000. Desgraciadamente, a pesar de los intentos de enfriar la economía, semejante frenesí bursátil del NASDAQ ya había dejado huella económica. Se desplomó con el cambio de milenio y fue seguido de una leve recesión. El NASDAQ cayó de 3.966 en junio de 2000 a 2.471 en diciembre del mismo año. En septiembre de 2001, había bajado a 1.498.
El Presidente de la Reserva Federal, Alan Greenspan, decidió bajar los tipos al uno por ciento a partir de 2001 para estimular la economía.
Además del crack, Estados Unidos sufrió los atentados terroristas del 11 de septiembre. Fue el peor atentado terrorista en suelo estadounidense, con un balance de más de 3.000 muertos. Semejante choque macroeconómico afectó enormemente al mercado, ya que la Bolsa de Nueva York cayó un 14% el primer día de apertura tras los atentados.
Como respuesta a estas dos sacudidas económicas, el Presidente de la Reserva Federal, Alan Greenspan, decidió bajar los tipos al uno por ciento a partir de 2001 para estimular la economía. Esta política expansiva era el arma preferida de Greenspan, que había sido elogiado en el pasado por haber salvado a Estados Unidos de varias crisis utilizando la misma política. Tras 11 recortes del tipo de los fondos federales, éste se situó en el uno por ciento entre junio de 2003 y junio de 2004.
Política monetaria durante la década de 2000
Debido al bajo tipo de los fondos federales, el propio Greenspan animó a la mayoría de los particulares a contratar préstamos hipotecarios a tipo variable en lugar de los tradicionales a tipo fijo. Un informe de la Reserva Federal de la época indicaba que los estadounidenses podrían ahorrar decenas de miles de euros si optaban por una hipoteca de tipo variable, que permitía que los tipos de interés de sus hipotecas se movieran libremente. Confiando en el informe -y dadas las atractivas condiciones de pagar una hipoteca de tipo variable con un tipo de interés de los fondos federales tan bajo-, los estadounidenses empezaron a contratar hipotecas de tipo variable. En 2004, un informe reveló que el número de hipotecas de tipo variable se había disparado del 5% al 40% en un solo año.
Aparte de la política monetaria, el gobierno federal animó activamente a los bancos a conceder préstamos a personas no solventes, lo que exacerbó aún más la burbuja inmobiliaria. En virtud de leyes como la Ley de Reinversión en la Comunidad y el Informe de la Reserva Federal de Boston, se obligó a los bancos a conceder hipotecas a personas no solventes. Estas hipotecas se vendieron a empresas patrocinadas por el gobierno, como Fannie Mae y Freddie Mac. Después, se reempaquetaron y titulizaron como obligaciones de deuda garantizadas para que pudieran negociarse en los mercados financieros.
Muchas de las personas que cumplían los requisitos para obtener hipotecas tenían pocos ingresos, por no hablar de ahorros, a los que recurrir.
Sin embargo, los problemas empezaron a surgir cuando la Reserva Federal comenzó a aumentar el tipo de los fondos federales al comprobar la aparición de una nueva burbuja. A finales de 2005, el tipo de los fondos federales era del 4,25%. Había subido un cuarto de punto en cada una de las 13 reuniones de la Reserva Federal celebradas desde junio de 2004.
La gente empezó a dejar de pagar sus hipotecas porque sus cargas mensuales habían aumentado 3,25 puntos porcentuales en poco más de un año, y muchos dejaron de pagar sus hipotecas debido a los tipos ajustables que el gobierno les animaba a asumir. Además, muchas de las personas que cumplían los requisitos para obtener una hipoteca tenían pocos ingresos, y mucho menos ahorros, a los que recurrir. Esto dificultó aún más su situación y su capacidad para salvar sus casas de la ejecución hipotecaria.
La recesión
El resto es historia. La burbuja hipotecaria estadounidense se desplomó en 2008, y al año siguiente ya se vislumbraba una crisis internacional en toda regla. Varios gigantes de la industria financiera, como Lehman Brothers, cerraron sus puertas. Otros fueron rescatados. Estados Unidos entró en “la recesión”, su mayor recesión económica desde la Gran Depresión.
El banco central no puede controlar la economía. La idea de una política monetaria discrecional es un concepto erróneo derivado de las ideas keynesianas de intervención gubernamental en la economía. Crea un ciclo de auge y caída. Una vez que se produce un boom (burbuja tecnológica), se produce una caída cuando suben los tipos de interés (caída de 2001). Para sacar al país de la recesión, se crea otro boom (burbuja inmobiliaria), que también conduce a una quiebra (crisis de 2008).
Hasta que los banqueros centrales no abandonen la idea del ciclo de auge y caída, las cosas no van a cambiar: no hay subida o bajada de tipos “correcta”.
La cuestión principal es que los banqueros centrales no han aprendido la lección y siguen con la misma política. A saber, ¿qué ha hecho el Gobierno para sacar al país de la recesión de 2008 (la última quiebra)? Más o menos lo mismo que hizo en 2001: bajó los tipos de interés para impulsar la economía. Además, instituyó el programa de flexibilización cuantitativa -la compra de bonos en el mercado abierto-, que provocó un exceso aún mayor de dinero en efectivo en la economía para crear más malinversión. Una vez que se consideró que la economía se estaba recalentando, se subieron los tipos. Hasta que los banqueros centrales no abandonen la idea del ciclo de auge y caída, las cosas no van a cambiar: no existe una subida o bajada de tipos “correcta”.
Publicado originalmente el 10 de agosto de 2019.