Cuando los mercados se topen con límites, no busques en el gobierno; busca en la sociedad civil.
“Es hora de acabar con este… sistema de préstamos explotadores que mantiene a los estadounidenses atrapados en las deudas. Los tipos de todos los préstamos al consumo y tarjetas de crédito deberían tener un tope del 15%».
“Me atienden de maravilla cada vez que voy a pedir un préstamo. Recomiendo encarecidamente venir cuando necesites ayuda. No te defraudarán».
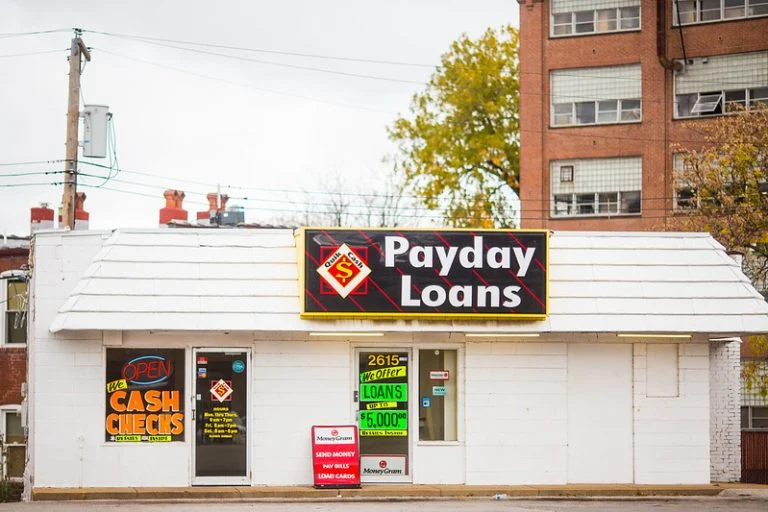
No debería sorprenderte que ambas citas sean de personas que hablan de los prestamistas de día de pago. La primera es del senador Bernie Sanders; la segunda es una reseña representativa en Google de un usuario de préstamos de día de pago.
Según un estudio de Pew Charitable Trusts, el préstamo medio de día de pago tiene una asombrosa TAE del 390%. En cambio, mi tarjeta de crédito estándar cobra un 0% por el mismo préstamo a dos semanas. Y no sólo eso, el usuario medio del préstamo lo renueva durante cinco meses y pide ocho préstamos al año, lo que le cuesta 520 dólares de intereses anuales. Si profundizamos aún más, descubriremos que el 69% de los préstamos se utilizan para gastos recurrentes y el 8% para gastos no esenciales, como vacaciones y ocio. Esto significa que la mayoría de los préstamos se utilizan habitualmente para llegar a fin de mes, más que para emergencias graves.
Con los pobres gastando tanto en un ciclo de dependencia de préstamos a alto interés, parece que Sanders tiene razón. El sistema parece bastante explotador. En tales circunstancias, parece que la forma más fácil para las víctimas de vengarse un poco sería publicar una crítica anónima para advertir a los demás: «¡Es una trampa!»
Sin embargo, elija cualquier ciudad y busque prestamistas de día de pago. Elegí prestamistas de Fresno, California, que aparecían en Google Maps y me desplacé por los 50 primeros. Sólo cinco tenían una calificación inferior a cuatro estrellas, y muchos tenían cinco estrellas, con cientos de reseñas positivas. Como decía uno: «Llevo viniendo aquí casi treinta años, ¡no puedo dar suficientes cinco estrellas!». Compárelo con los bancos de Fresno: 38 de los 50 primeros recibieron menos de cuatro estrellas. No está cerca; en comparación con otras entidades financieras, los prestamistas de día de pago son muy queridos por sus clientes.
Así que a la mayoría de los clientes les gusta el sistema, pero eso plantea otra pregunta: Si a los clientes les gusta el sistema, ¿significa que es bueno?
No necesariamente. Que a la gente le guste algo no significa que le ayude a conseguir sus objetivos a largo plazo. De hecho, los cigarrillos pueden recibir buenas críticas, pero hay millones de fumadores empedernidos que padecen cáncer o enfisema y lamentan su decisión.
En conjunto , los préstamos a corto plazo tienen un uso responsable. Las personas con poco crédito que acaban de empezar -o de restablecerse tras una pérdida financiera- pueden necesitar un margen de unos días para salir adelante.
Sin embargo, el consumidor típico los utiliza como una línea de crédito abierta, y la pregunta candente es: «¿Por qué?». La ignorancia es al menos uno de los factores, ya que las personas en situación de pobreza tienen unos conocimientos financieros considerablemente peores. Las prácticas engañosas de los prestamistas pueden ser otro factor. Las normas culturales son probablemente otro factor, es decir, la misma dinámica que lleva a muchos miembros de la clase media a seguir endeudados con tarjetas de crédito para «estar a la altura de los Jones».
Aunque los defensores del mercado prefieren creer que la mayoría de las decisiones económicas humanas son racionales y que las prohibiciones absolutas hacen más mal que bien, hay pruebas decentes de que prohibir los prestamistas de día de pago tiene efectos positivos netos: Cuando se les obliga a renunciar, la evidencia muestra que la mayoría de los antiguos clientes simplemente optan por no utilizar el crédito, en lugar de recurrir a una alternativa del mercado negro. Del mismo modo, la tan denostada era de la Prohibición redujo efectivamente la mortalidad y la violencia, y mejoró la salud. Y si se prohibiera la comida basura, yo comería menos, porque aunque la disfruto, no gastaría la energía en ir a la caza de hamburguesas y patatas fritas clandestinas.
Sin embargo, los efectos positivos netos son una razón insuficiente para prohibir estos prestamistas. Ni siquiera Bernie Sanders está a favor de prohibir el alcohol o la grasa, aparentemente porque cree que la gente debe tener cierto grado de autonomía para tomar decisiones.
Sin embargo, la riqueza inmoral de los «usureros» a costa de los pobres parece justificar la restricción de sus prácticas crediticias, ¿no?
¡Ay de los demagogos! Los préstamos de día de pago son un negocio poco rentable. Los análisis externos del sector sitúan el margen de beneficio medio de los prestamistas en torno al 4%, la mitad de una franquicia típica de Starbucks (9%) y tres veces menos que los prestamistas comerciales convencionales (13%).
Aunque parezca contradictorio, tiene sentido. En primer lugar, los préstamos son pequeños y a corto plazo, por lo que todo lo que no sea un tipo de interés anual de tres dígitos generaría sólo unos céntimos. En segundo lugar, los costes operativos son muy elevados, ya que el modelo de negocio implica tiendas físicas y empleados a tiempo completo. En tercer lugar, las tasas de impago son muy elevadas porque la mayoría de los clientes han sido rechazados por las compañías de tarjetas de crédito y, por tanto, suponen un alto riesgo de impago. Por último, la competencia es fuerte, lo que obliga a los préstamos de día de pago a satisfacer eficazmente las demandas de sus clientes. En una típica ciudad pequeña habrá media docena de prestamistas y cientos de competidores en línea.
Así que tres hurras por el capitalismo y tipos de interés del 390% para los pobres, ¿verdad?
No tan rápido.
El sector de los préstamos de día de pago es un buen ejemplo de la limitación del mercado. Los mercados libres se basan en el intercambio. Generan una enorme riqueza a través de intercambios voluntarios. Sin embargo, si no puedes ofrecer mucho valor, no recibirás mucho a cambio. Eso puede dejar a los consumidores con rentas bajas en un círculo vicioso de contratiempos: Quieren mejorar su situación pero no pueden recuperarse de los préstamos solicitados para cubrir el coste de neumáticos pinchados, teléfonos rotos o dientes infectados.
Los políticos suelen «arreglar» estos problemas reprendiendo al mercado por su incapacidad para proporcionar bienes y servicios no rentables o generando subvenciones públicas para las personas necesitadas. Estos programas de ayuda son inevitablemente de talla única y crean incentivos perversos que no mejoran las limitaciones del mercado.
Afortunadamente, el mercado y el Estado no son los únicos espectáculos en la ciudad. La sociedad civil -una cooperativa voluntaria motivada por el amor- es un poderoso tercer sector. Si esto suena demasiado bueno para ser verdad, recordemos que cientos de millones de estadounidenses contribuyen muy poco al mercado durante los primeros 18 años de su vida, dependiendo en cambio del generoso apoyo de sus familias.
Otras facetas de la sociedad civil están bien adaptadas para servir a las personas en situación de pobreza. Las familias extensas, las asociaciones de vecinos, las comunidades religiosas y las organizaciones sin ánimo de lucro pueden proporcionar educación a quienes se ven atrapados en situaciones financieras precarias por malas decisiones… y ofrecer mejores opciones a aquellos para quienes los préstamos de día de pago son la única fuente viable de crédito.
¿Puede la caridad privada cambiar radicalmente el sistema financiero para los pobres?
Lo ha hecho en el pasado. A pesar de haberse desviado de su propósito original, las casas de empeño fueron inventadas por monjes italianos del siglo XV para ayudar a los oprimidos. Hoy en día, los microcréditos a bajo interés y los círculos de préstamos mutuos mantienen esta tradición. Asimismo, la True Charity Network es una coalición nacional de iglesias y organizaciones sin ánimo de lucro que ayudan a las personas a salir de la pobreza y llevar una vida próspera.
Parte de esos esfuerzos se centran en ayudar a las personas a independizarse de los préstamos de día de pago. Las organizaciones miembros ofrecen educación financiera pertinente, tutoría, transporte, vivienda asequible, premios por rendimiento, becas y alimentos subvencionados temporalmente para ayudar a la gente a ponerse en pie. Algunas incluso ofrecen ahorros equiparados o anticipos en efectivo sin intereses, en competencia directa con los prestamistas de día de pago. Todo ello acompañado de una insistencia suave pero firme en que la gente haga lo que pueda para mejorar su situación.
Quienes participan en este tipo de programas pueden poner fin al uso habitual de los préstamos de día de pago mediante opciones benéficas para pedir prestado en caso de emergencia. Esto supone una solución tanto a corto como a largo plazo, ya que el crecimiento de sus relaciones y su estabilidad financiera hace que, con el tiempo, ya no necesiten depender del fondo de benevolencia de su iglesia. Aunque muchos pobres ya se benefician de estas soluciones, muchos otros podrían ser ayudados si más estadounidenses creyeran que la sociedad civil es tan competente para resolver los problemas de la pobreza como el Tío Sam o Silicon Valley.
Me encantaría que los prestamistas de día de pago cerraran por la misma razón por la que ya no existen especialistas en viruela: porque no hay demanda de sus servicios. Un cambio así sólo es posible cuando una sociedad civil robusta aborda las causas profundas fuera del alcance tanto de los programas gubernamentales como de las innovaciones del mercado.