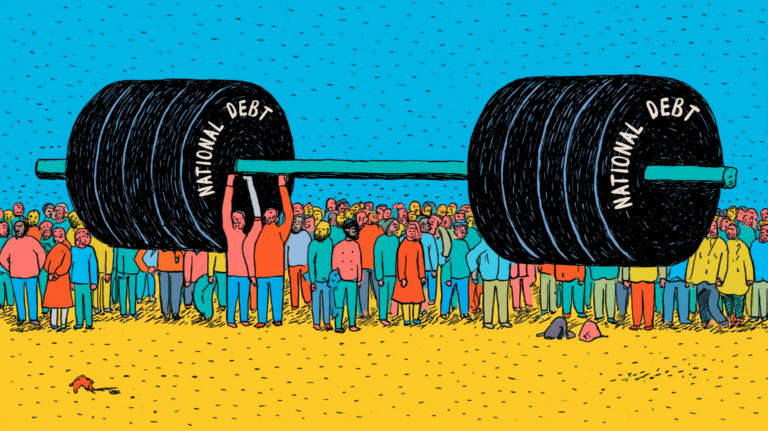
No se le puede llamar estrategia el esperar un milagro de crecimiento mientras se pide prestado £500 millones al día.
La deuda nacional de Gran Bretaña está aumentando a un ritmo de más de £500 millones diariamente. Cada día. Es el tipo de cifra que debería provocar una emergencia nacional, sin embargo es recibida con el tipo de indiferencia colectiva que sugiere que todos hemos decidido que es problema de otro. El futuro canciller, el futuro Parlamento, la futura generación. Alguien lo resolverá con el tiempo, ¿no?
Quinientos millones de libras no suena como un número real para la mayoría de las personas. Es demasiado grande, demasiado abstracto. Entonces vamos a traducirlo a algo que importe.
Ese endeudamiento diario representa las contribuciones fiscales de toda una vida de casi 400 familias británicas. No su factura fiscal anual, sino su factura total a lo largo de toda una vida. Imagine 400 familias comunes con hipotecas, hijos en la escuela, preocupaciones por sus facturas, e imagine cada centavo que alguna vez aportarán al Estado siendo consumido en un solo día, simplemente para pagar las consecuencias de las decisiones de gasto tomadas por políticos que nunca aprendieron a vivir dentro de sus posibilidades.
Mañana pediremos prestado el equivalente de otras 400 familias. Luego otras al día siguiente. Y así, indefinidamente, mientras fingimos que esto es de alguna manera sostenible.
¿El resultado? Nuestra deuda nacional es ahora de alrededor del 95% del PIB, encaminada a superar los £2.9 billones en los próximos meses. La consecuencia inmediata es una factura de intereses que supera los £100,000 millones anuales. Los intereses de la deuda consumen ahora el 10% de todos los ingresos fiscales, y según las proyecciones a largo plazo de la Oficina de Responsabilidad Presupuestaria, podrían superar el 30% en 50 años si nada cambia. No estamos invirtiendo en el futuro. Estamos pagando el alquiler del pasado, y el casero es cada vez más impaciente.
Luego está la cuestión de la soberanía. El ex gobernador del Banco de Inglaterra, Mark Carney, observó en cierta ocasión que Gran Bretaña depende de “la amabilidad de los extraños” para financiarse. Los inversionistas extranjeros ahora poseen un tercio de la deuda pública del Reino Unido, y no es precisamente la amabilidad lo que los persuade financiarnos, sino los rendimientos contantes y sonantes que esperan obtener. Cuando se vuelven nerviosos respecto a esos rendimientos, descubrimos cuánto de nuestro destino está en manos ajenas. Y últimamente se ponen nerviosos con bastante más frecuencia.
El mercado global de bonos tiene ahora unas 35 veces el tamaño de toda nuestra economía, en comparación con cuatro o cinco veces en la década de 1970. Somos un pez más pequeño en un estanque mucho más grande, y cuando ese estanque se agita, lo sentimos primero y con más fuerza.
¿Entonces cuál es la solución? La TaxPayers’ Alliance modeló recientemente lo que realmente requeriría la reducción de la deuda, y las matemáticas son brutales. Para reducir la deuda al 60% del PIB (el umbral del Tratado de Maastricht para la deuda pública sostenible) necesitaríamos superávits presupuestarios de al menos el 2% del PIB anualmente durante 25 años. Y hay buenas razones para aspirar a ese objetivo más allá del tratado: el Banco Central Europeo concluye que la deuda comienza a obstaculizar seriamente el crecimiento una vez que supera el 67% del PIB. Una vez que cruza el 70%, la investigación académica muestra que también eleva las tasas de interés. Con un 95% y en aumento, estamos profundamente en la zona de peligro.
Se escuchará decir que podemos salir de esto creciendo. Llevamos 20 años escuchando eso mientras la productividad ha estado estancada y la deuda se ha más que duplicado. Esperar un milagro de crecimiento mientras se piden prestados £500 millones al día no es una estrategia. Es esperar que alguien más resuelva el problema que uno tiene demasiado miedo de afrontar.
El problema es que actualmente no tenemos un superávit y no lo hemos tenido desde principios de los años 2000. El año pasado registramos un déficit del 2.4% del PIB. Alcanzar un superávit del 2% implica un giro fiscal de 4.4 puntos porcentuales, más de £120,000 millones solo para llegar al punto de partida. Y tendríamos que mantener esa disciplina durante al menos cinco ciclos electorales generales, a través de recesiones y auges, con toda oposición pegando el grito por recortes despiadados.
Ningún gobierno de posguerra ha mantenido tales superávits por más de cinco años. Necesitaríamos hacerlo durante cinco veces más tiempo. El precedente histórico no solo que no existe, sino que sugiere que todo el asunto es políticamente imposible. Que es donde la mayoría de las personas tiende a rendirse e irse a discutir algo más alcanzable.
Pero declarar algo imposible no hace desaparecer la deuda. Solo significa que el ajuste de cuentas se producirá en peores condiciones, probablemente en una crisis, casi con certeza en el peor momento posible.
Lo que necesitamos es algo que la política británica no ha logrado en generaciones: un compromiso genuino entre los partidos con la responsabilidad fiscal que supere el ciclo electoral. Llámesele Butskellismo para la crisis de deuda, con ambos partidos comprometiéndose a la reducción de la deuda como un proyecto nacional compartido que sobreviva a los cambios de gobierno y a los impulsos de los políticos de sobornar al electorado con promesas de gasto irresponsable en cada elección.
Nada de esto es fácil. Todo ello requiere valentía política que actualmente escasea de manera desesperante. Pero la alternativa es seguir pidiendo prestado a estos niveles cada día mientras se espera que de alguna manera se resuelva solo. No lo hará. Y con el tiempo, los mercados de bonos lo dejarán muy claro.