Puede que los impuestos sobre las plusvalías no realizadas empiecen afectando a los ultrarricos, pero acabarán afectándote a ti.
La campaña de Harris ha resucitado recientemente el argumento demócrata de gravar las plusvalías latentes. En términos sencillos, un impuesto sobre las plusvalías latentes gravaría a los propietarios de acciones cuando éstas se revalorizaran, aunque no se hubieran vendido.
La política es extraña. Cuando alguien vende sus acciones, está sujeto a un impuesto por los ingresos que recibe por la venta. Antes de vender las acciones, no ha realizado ninguna «ganancia» de valor, porque si el mercado de valores cae al día siguiente, todas esas supuestas ganancias desaparecerían.
Normalmente, los partidarios de esta política recurren a argumentos falsos cuando luchan contra los detractores. Por ejemplo, uno de los principales argumentos utilizados para silenciar a quienes se oponen a esta política es la afirmación de que «sólo afectará a los multimillonarios, ¡así que no debería importarte de todos modos!».
Hay muchos problemas con este argumento. En primer lugar, si algo es injusto, no deberías oponerte sólo cuando te afecta a ti. En segundo lugar, algo puede ser perjudicial económicamente sin que te afecte directamente. Usted puede muy bien verse perjudicado por las repercusiones de una política dirigida a los ultrarricos.
Sin embargo, no voy a centrarme en ninguna de estas razones. En su lugar, quiero argumentar en contra de un impuesto sobre las plusvalías latentes que atraiga a la gente por motivos estrechamente egoístas. El argumento es sencillo. Los impuestos sobre las plusvalías latentes pueden empezar afectando a los más ricos, pero acabarán afectándote a ti.
Impuestos de goteo
¿Por qué afirmo esto? Bueno, históricamente así es exactamente como han funcionado muchas políticas fiscales en Estados Unidos. Empecemos por el impuesto sobre la renta.
En 1913, el impuesto sobre la renta tal como lo conocemos fue codificado por la Ley de Ingresos de 1913. Veamos a quién iba dirigida esta ley.
He aquí los tipos impositivos por ingresos cuando se aprobó el impuesto sobre la renta inicial. Debemos tener en cuenta que la deducción era de 3.000 dólares para los declarantes solteros y de 4.000 dólares para los casados.
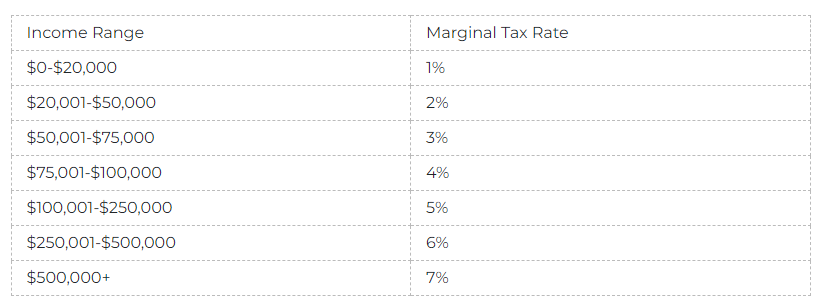
Para interpretar este gráfico, tenemos que entender cuáles eran los salarios en 1913. La investigación muestra que en 1914, los salarios diarios en la industria manufacturera eran algo menos de 2,10 dólares al día. En otras palabras, incluso si los trabajadores del sector manufacturero trabajasen todos los días del año, ni siquiera se acercarían a la deducción de 3.000 dólares.
Ajustados a la inflación, 20.000 dólares en 1913 habrían sido equivalentes a unos 642.000 dólares en 2024. En otras palabras, sólo los muy ricos pagaban algo más del 1%. Además, 3.000 dólares en 1913 equivalen a unos 96.000 dólares. Eso significa que si tuviéramos la estructura de 1913 hoy en día, no pagarías ni un céntimo como soltero si ganaras menos de 96.000 dólares (o 128.000 dólares si estuvieras casado) debido a la deducción estándar.
Los Archivos Nacionales de EE.UU. afirman que el resultado de esta estructura fue que «las generosas exenciones y deducciones [llevaron a que] menos del 1 por ciento de la población [pagara] impuestos sobre la renta a razón de sólo el 1 por ciento de los ingresos netos». En resumen, los impuestos sobre la renta sólo eran pagados por una fracción del 1 por ciento de las personas con mayores ingresos.
Según una publicación del IRS de 1917 , el estadounidense medio que declaraba impuestos sobre la renta (por lo que esto ya excluye a aquellos con ingresos lo suficientemente bajos como para no molestarse en declarar) ganaba entre 2.000 y 2.500 dólares ese año. Suponiendo que esto fuera cierto tres años antes, esto significaría que el estadounidense medio pagó 0 dólares en impuestos sobre la renta. De hecho, en 1916, la misma publicación informa de que se recibieron 0 dólares de quienes ganaban entre 2.000 y 3.000 dólares.
En otras palabras, antes de 1917, el estadounidense medio no pagaba impuestos sobre la renta. Los impuestos sobre la renta eran realmente una política dirigida a los ricos.
En 1917, sin embargo, la deducción estándar se redujo en 2.000 dólares, con lo que millones de estadounidenses pasaron a pagar impuestos sobre la renta.
La historia nos dice que los impuestos, incluso los dirigidos a los más ricos, tienden a bajar. Puede que las plusvalías no realizadas empiecen por el uno por ciento, pero es muy probable que, poco a poco, lleguen a los planes 401k de los estadounidenses de clase media.
Trickle-Down y Ratchet-Up
Históricamente hemos visto que los impuestos que gravan a los ricos repercuten en la clase media. ¿Por qué ocurre esto? En primer lugar, podemos basarnos en el análisis económico estándar del gobierno.
Si consideramos que el Gobierno está compuesto por agentes benévolos del pueblo, puede resultar difícil explicar por qué las políticas fiscales que se prometían dirigidas a los ricos se filtran a la clase media. Sin embargo, los políticos no son ángeles. Son personas normales. Las personas normales están sujetas a la influencia del dinero.
Para que un político sobreviva en política, debe ser reelegido. Ser reelegido cuesta dinero. Por eso, muchos políticos triunfan (consciente o inconscientemente) atendiendo a grupos con intereses especiales. Los pocos ricos de la sociedad tienen recursos suficientes para acceder a los políticos. Los trabajadores estadounidenses medios tienen un acceso más limitado, y será costoso para un grupo tan grande organizarse.
Por ello, los políticos pueden beneficiarse atendiendo a los grupos de intereses especiales ricos y organizados, en contra de los intereses de los grandes grupos desorganizados (como los trabajadores estadounidenses medios). Esta lógica de los intereses especiales lleva a una desagradable conclusión. Las políticas fiscales destinadas aparentemente a los más ricos se diseñarán en función de los deseos de ese grupo.
Como tal, esperamos que, en el margen, sea beneficioso trasladar parte de la carga de los ricos a la clase media. Esto no significa que los ricos no sigan pagando la mayor parte de los impuestos (de hecho lo hacen), pero sí significa que los políticos se beneficiarán de desplazar la carga de ellos en algunos casos.
A menudo, estos cambios se producen en tiempos de crisis. Aunque no tan organizado, el precursor del impuesto sobre la renta de 1913 se instituyó en 1861 para pagar la Guerra Civil. El impuesto de 1913 se incrementó significativamente en 1918 para financiar la Primera Guerra Mundial.
Las políticas fiscales suelen introducirse durante las crisis y, tras ellas, las cosas permanecen en un estado de impuestos más altos de forma permanente. Este es un ejemplo de lo que el Dr. Robert Higgs llama el «efecto trinquete». A lo largo de la historia, varias de estas emergencias (financieras, militares o de otro tipo) han conducido a un aumento permanente del gasto y de los impuestos.
Este trinquete no puede limitarse sólo a los ricos, ya que los tipos más altos incentivan a los ricos a luchar aún más contra el sistema fiscal. Como resultado, los impuestos se extienden a la clase media.
Así que puede ser cierto que una determinada propuesta fiscal de Harris o de los demócratas en general se dirija hoy a las ganancias no realizadas de los ricos, pero después de unas cuantas guerras y pandemias ese umbral impositivo se abrirá camino hasta llegar a los estadounidenses de a pie. Una vez aprobada la política en sí, resulta relativamente barato bajar el umbral. Se podría decir que es una pendiente resbaladiza.
En cualquier caso, no hay que dejarse engañar. Luchar contra un impuesto sobre las plusvalías no realizadas no es sólo defender a los millonarios y multimillonarios (aunque eso pueda estar justificado en sus propios términos). Luchar contra nuevos impuestos es, en última instancia, luchar contra el inevitable goteo de impuestos hacia la clase media.