Polonia le carga a las empresas la factura de los beneficios sociales.
Desde principios del siglo XXI, Polonia ha parecido un ejemplo de manual de desarrollo sostenible. La ruptura con la economía de planificación central a finales de la década de 1980, la apertura del mercado y los costos laborales relativamente bajos atrajeron un capital extranjero sustancial. El PIB comenzó a crecer rápidamente y, por primera vez, apareció dinero en los bolsillos de los polacos.
Mientras Europa Occidental se concentraba en desarrollar el Estado de bienestar, Polonia reinvirtió de forma constante sus ganancias, y el gasto público se concentró en infraestructura, energía y sectores similares, con el objetivo general de facilitar las operaciones empresariales. El éxito de esta política fue innegable. Mientras que en 1990 el PIB per cápita de Polonia no superaba los $2,000, 20 años después había ascendido a más de $12,000. Sin embargo, no todos estaban satisfechos con esto.
Los residentes más pobres, bombardeados con informes de una situación económica en mejora, comenzaron a expresar con cada vez más audacia su convicción de que tenían derecho a una porción del pastel del Estado. El entonces partido opositor Ley y Justicia aprovechó este sentimiento público, prometiendo durante la campaña electoral de 2015 aumentar el gasto en beneficios sociales. Tras llegar al poder, lanzaron lo que fue, sin duda, el programa de asistencia social más ambicioso hasta la fecha, mediante el cual se realizaban pagos mensuales en efectivo por cada hijo. Así cayó la primera ficha del dominó.
El intento de expandir un Estado de bienestar en Polonia no se limitó a un solo programa. Año tras año, el número de beneficios aumentó y, a partir de 2015, las campañas electorales posteriores tomaron la forma de guerras de ofertas, con candidatos que ofrecían paquetes de ayuda cada vez más nuevos y más amplios. Una economía sólida, préstamos baratos y un crecimiento estable permitieron aumentar el gasto sin presionar el presupuesto estatal, pero esto solo podía durar un tiempo.
El auge económico llegó a su fin con el inicio de la pandemia de COVID-19. En respuesta a la desaceleración económica, el gobierno optó por inundar el mercado con dinero mediante la introducción de paquetes de ayuda temporales. El estallido de la guerra en Ucrania hizo que estos programas de apoyo dejaran de ser temporales muy rápidamente, y mantenerlos obligó a las autoridades a aumentar la carga tributaria efectiva.
La expansión fiscal condujo a una inflación creciente, que alcanzó su punto máximo en alrededor de 20% interanual. En respuesta al aumento de los precios de las materias primas, el gobierno, en una medida desesperada, decidió congelar los precios de determinados bienes y servicios, pero esto sirvió de poco. En 2023, la mayoría de los partidos políticos del país repitieron promesas de aún más programas sociales nuevos. El gobierno del partido Ley y Justicia, a pesar de haber ampliado el gasto social, perdió el poder, pero el modelo de comprar el apoyo de los votantes con promesas de mayores transferencias no desapareció con él. Las nuevas autoridades de la Coalición Cívica continuaron gastando en los años siguientes y, mientras que la deuda pública se situaba en 42.8% del PIB en 2019, había ascendido a 60% del PIB a finales de 2025.
Financiar el gasto público mediante deuda, al menos en teoría, no puede continuar indefinidamente. La Constitución polaca establece claramente que la relación deuda/PIB no puede superar el 60%. Para eludir este límite, el gobierno comenzó a emplear una serie de artificios contables. A través de bancos estatales, se contratan nuevos préstamos que se canalizan hacia fondos específicos que financian, entre otras cosas, la compra de equipo militar, algo que el gobierno se muestra ansioso por promocionar.
Por otro lado, estos fondos auxiliares no se incluyen en el cálculo de la deuda, ya que el gobierno afirma que se trata de una iniciativa independiente de los bancos que, recordemos, siguen siendo de propiedad estatal. El Tesoro del Estado garantiza el pago de las obligaciones.
Los esfuerzos por eludir la legislación polaca no pasan desapercibidos en el extranjero. La Unión Europea ha colocado a Polonia bajo el procedimiento de déficit excesivo y le ha fijado un plazo de varios años para equilibrar el presupuesto. Si Polonia no cumple con este plazo, enfrentará sanciones severas.
Como si eso no fuera suficiente, en septiembre de 2026, Moody’s rebajó la calificación de la deuda a largo plazo en moneda extranjera de Polonia de A2 a A3. Este es un cambio significativo, ya que el último cambio de este tipo tuvo lugar en 2002. Polonia está perdiendo credibilidad, y endeudarse más será ahora más difícil y más costoso.
Y así llegamos al momento presente. El PIB per cápita de Polonia ya supera los $28,000 y continúa creciendo, con los inmigrantes de Ucrania desempeñando un papel significativo, pero el mito del milagro económico comienza a resquebrajarse. Con otra elección próxima el año que viene, buscar ahorros en las transferencias sociales sería una decisión muy impopular. A medida que los préstamos se encarecen y los costos del servicio de la deuda aumentan, el gobierno se está enfocando en incrementar los ingresos.
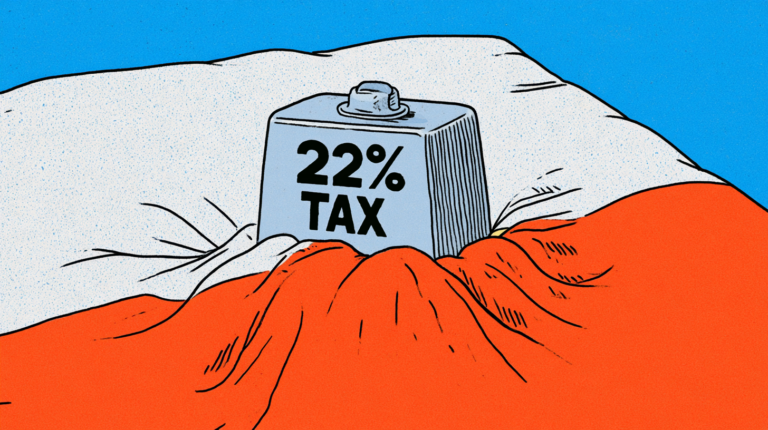
De cara a una campaña electoral, aumentar los impuestos a los ciudadanos sería mal recibido, por lo que, en su lugar, se apunta a las empresas más grandes. Se planea aumentar la tasa del impuesto sobre la renta corporativa (CIT) de 19% a 22% para las empresas con ingresos anuales superiores a €50 millones. La escala de esta medida no tiene precedentes, ya que afecta a más de 4,000 entidades.
En este punto, vale la pena volver al principio de nuestra historia. La clave del éxito de Polonia fue su atractivo para los inversionistas y su política fiscal responsable. La entrada de capital se tradujo en un crecimiento continuo. El aumento de las transferencias sociales y de la deuda comenzó a frenar la acumulación de capital, pero un aumento de impuestos podría provocar una salida de capitales.
A corto plazo, el déficit presupuestario se remendará, pero la decisión puede resultar cortoplacista. El menor atractivo del país para la inversión llevará a las grandes empresas a trasladar parte de sus activos al extranjero, lo que resultará en una reducción de la base tributaria. Según la curva de Laffer, más allá de cierto nivel, un aumento de la tasa impositiva nominal debilita la actividad económica hasta el punto de que, a pesar de los mayores impuestos, los ingresos presupuestarios disminuyen en lugar de aumentar.
Además, el impuesto afectará a todos los grandes actores del mercado, por lo que, en un oligopolio, estos pueden aumentar sus márgenes de manera proporcional, trasladando los costos a los consumidores. La esencia de cualquier sistema tributario es el impulso de los contribuyentes por minimizar su carga tributaria. Es difícil evaluar de manera inequívoca los efectos de las decisiones planificadas, pero una cosa es segura. Todos quieren vivir en un Estado de bienestar, pero nadie quiere pagar por él.
En 2015, el gobierno de Ley y Justicia abrió la caja de Pandora. Los programas sociales que lanzó, a pesar de sus altos costos y resultados cuestionables, se han convertido en un elemento permanente de las plataformas de todos los grandes partidos políticos del país. El actual gobierno de la Coalición Cívica, considerado en su momento un grupo liberal, está copiando las tácticas de sus predecesores. Incluso la Confederación de derecha, conocida por sus políticas de libre mercado, se muestra reacia a hablar de recortes al gasto social.
Los políticos han caído en su propia trampa. Las promesas de generosas transferencias sociales les han permitido ganar elecciones de manera constante desde 2015, pero abandonarlas sería un suicidio político. El aumento propuesto del impuesto corporativo es solo el primero de muchas medidas impopulares necesarias para equilibrar el presupuesto.