Los trabajadores estadounidenses están pagando el precio.
El columnista financiero Matthew Lynn vuelve a la carga. En su ensayo más reciente afirma que los economistas aún tienen “huevo en la cara” porque, según él, los aranceles de Trump los están pagando las empresas extranjeras, no los estadounidenses. Como escribe, Volkswagen sufrió un golpe de 5 mil millones de euros, Toyota advirtió pérdidas por 9 mil millones de dólares y Adidas está absorbiendo 120 millones de euros. Jaque mate, librecambistas.
Ya respondí el mes pasado al intento previo de Lynn por vindicar los aranceles. Este nuevo texto exige una refutación fresca, no porque sea más sofisticado, sino porque comete un error económico aún más fundamental, ignorando la incómoda montaña de evidencia acumulada desde el “Día de la Liberación”.
Empecemos con un repaso de Economía 101 y lo que realmente predice cuando un país impone aranceles.
¿Qué hacen realmente los aranceles?
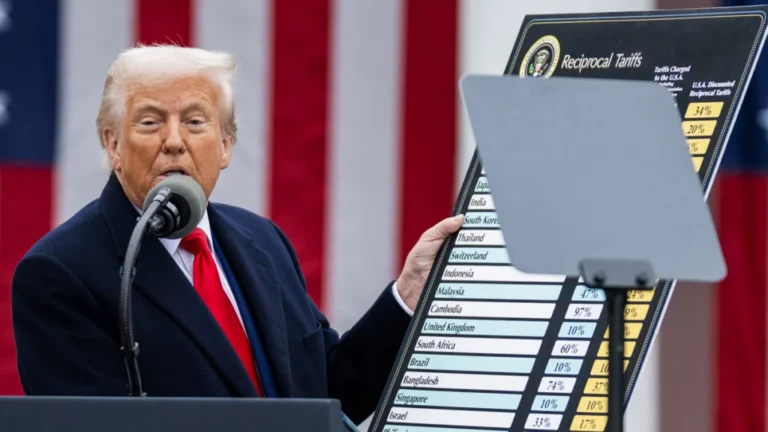
Como reconoce Lynn, “los aranceles son un impuesto”. Y como todo impuesto, alguien tiene que pagarlo de alguna manera. No puede haber dinero entrando al Tesoro sin que alguien desembolse ese monto adicional. A grandes rasgos, podemos dividir a los posibles pagadores de los aranceles impuestos por Estados Unidos en tres grupos: consumidores estadounidenses, importadores estadounidenses y extranjeros.
Uno de los efectos más citados de un arancel es reducir la cantidad de importaciones que entran a Estados Unidos. Esto tiene sentido y, de hecho, es uno de los objetivos que funcionarios de la administración han señalado. En la medida en que consumidores e importadores estadounidenses terminan pagando el arancel, compran menos de los productos extranjeros que ahora son más caros. Ya estamos viendo que esto ocurre en Estados Unidos, algo a lo que Lynn alude a lo largo de su artículo.
Si los extranjeros pagan el arancel, venderán menos de los bienes ahora gravados al mercado estadounidense. Esto, como correctamente han señalado el presidente Trump y otros, afecta sus utilidades. Para compensarlo al menos en parte, esos países intentarán vender más de sus productos a sus consumidores internos o a consumidores de países distintos a Estados Unidos. Esto es exactamente lo que hemos visto y seguimos viendo: otros países alrededor del mundo están cerrando nuevos acuerdos comerciales entre sí y excluyendo deliberadamente a Estados Unidos de dichos acuerdos.
Así que Lynn acierta al señalar que las empresas extranjeras han incurrido en costos por los aranceles de Trump. Sin embargo, pese a su reiterada insinuación en sentido contrario, ese dinero no va al Tesoro de Estados Unidos. Volkswagen, por ejemplo, elevó los precios de sus modelos 2026 hasta en 6.5 por ciento, en gran medida por los aranceles, y ha indicado que esto apenas comienza. Eso es más dinero saliendo de los bolsillos de los consumidores estadounidenses. A estos precios más altos, los consumidores estadounidenses están comprando menos Volkswagens que el año pasado. Las pérdidas de Volkswagen derivadas de los aranceles incluyen una caída de casi 30 por ciento en las utilidades por ventas de autos. Y, de forma crucial, las ventas que no ocurren cuentan para la reducción de utilidades que reportó Volkswagen, pero no generan ningún ingreso arancelario para el Tesoro. Que Lynn, un comentarista financiero, no entienda esta distinción es profundamente preocupante.
¿Quién paga realmente el arancel?
El argumento central de Lynn descansa en una confusión fundamental entre lo que los economistas llaman la “incidencia legal” y la “incidencia económica” de un impuesto. Legalmente, como los aranceles son un impuesto a las importaciones, son los importadores estadounidenses quienes deben escribir el cheque a la Oficina de Aduanas y Protección Fronteriza. Pero eso no dice nada sobre quién paga realmente el arancel.
Por ejemplo, cuando suben los impuestos prediales de los arrendadores, ¿quién paga? El arrendador escribe el cheque al recaudador, pero a menos que Lynn crea que los arrendadores operan como organizaciones benéficas, ese costo se traslada a los inquilinos en forma de rentas más altas, mantenimiento menos frecuente o menos servicios incluidos (como servicios públicos o acceso a estacionamiento designado). La incidencia legal recae en el arrendador, pero la incidencia económica recae de manera desproporcionada en los inquilinos, es decir, jóvenes estadounidenses ya acosados por altos costos de vivienda.
Con los aranceles pasa lo mismo. Aduanas factura directamente al importador estadounidense (incidencia legal), pero la carga económica se distribuye entre consumidores estadounidenses, importadores estadounidenses y exportadores extranjeros, dependiendo de las características de cada mercado.
Lynn cita un hallazgo del Harvard Pricing Lab que estima una “tasa de traspaso” de alrededor de 20 por ciento, es decir, que los consumidores estadounidenses pagan solo una quinta parte de los costos del arancel. Trata esto como una característica permanente del régimen arancelario y como prueba de que los extranjeros están pagando la cuenta. Pero la pregunta no es quién escribe el cheque hoy, sino quién soporta el costo a lo largo del tiempo. Y aquí, la evidencia contradice directamente las fábulas de Lynn.
Como hemos visto, las tasas de traspaso no son estáticas; evolucionan conforme los mercados se ajustan. Y toda la evidencia sugiere que la tasa de traspaso ha aumentado y sigue aumentando rápidamente. Goldman Sachs y el Council on Foreign Relations siguieron su evolución a lo largo de esta administración. Sus hallazgos son contundentes: en junio, las empresas estadounidenses absorbían cerca del 64 por ciento de los costos arancelarios, los consumidores estadounidenses alrededor del 22 por ciento y los exportadores extranjeros el 14 por ciento en forma de menores utilidades. Apenas cuatro meses después, las empresas estadounidenses absorbían solo el 27 por ciento, mientras que los consumidores estadounidenses absorbían el 55 por ciento y los exportadores el 18 por ciento. Las proyecciones para 2026 continúan la tendencia: consumidores absorbiendo 67 por ciento, exportadores 25 por ciento e importadores apenas 8 por ciento.
La lógica detrás de esto es simple y ha sido reiterada por el propio presidente Trump y por Scott Bessent. En los primeros meses posteriores al Día de la Liberación, los importadores estadounidenses no podían cambiar rápidamente a proveedores alternativos, lo que les daba poco margen para exigir recortes de precios a los proveedores extranjeros existentes. Muchos importadores también creían (¿o esperaban?) que los aranceles fueran solo una herramienta de negociación que eventualmente se retiraría. Al haber acumulado inventarios antes de abril, pudieron evitar subir precios al consumidor, bajo la creencia de que “los dolores temporales valdrían la pena por las ganancias de largo plazo”.
Eso ya no es así. Como señala la Oficina de Estadísticas Laborales (BLS) en su reporte más reciente del índice de precios de importación, el precio de las importaciones apenas ha cambiado. Esto importa porque son los importadores estadounidenses, no los vendedores extranjeros, quienes legalmente deben pagar el arancel. Los compradores estadounidenses pagan el precio de la empresa extranjera y luego pagan el arancel encima. Si los extranjeros realmente estuvieran absorbiendo los aranceles, tendrían que bajar sus precios para compensar, y veríamos una caída en el índice de precios de importación. No ha ocurrido. El índice está plano, lo que es evidencia de que la carga del arancel, como advirtieron los economistas, está siendo pagada de manera desproporcionada por los estadounidenses de una u otra forma. Como señala el análisis del Council on Foreign Relations, para octubre los importadores “han tenido tiempo de buscar proveedores alternativos, lo que les da un poco más de poder de negociación”. Más importante aún, los “acuerdos comerciales” firmados por la administración han dejado claro que aranceles sustancialmente más altos llegaron para quedarse. Todo esto da a importadores y minoristas buenas razones para seguir trasladando más costos a los consumidores.
Ya estamos viendo evidencia de ello. La encuesta del Banco de la Reserva Federal de Boston a pequeñas y medianas empresas, por ejemplo, confirma esta dinámica. Las empresas que esperan que los aranceles persistan por un año o más planean trasladar al consumidor tres veces más de sus aumentos de costos que aquellas que esperan aranceles de corta duración. Para agosto, más del 45 por ciento de las empresas afectadas esperaba que sus costos se vieran impactados por más de un año.
¿Y cómo se compara todo esto con la tasa de traspaso durante los aranceles de 2018–2019? El Harvard Pricing Lab —los mismos datos que cita Lynn— en realidad socava por completo su argumento. Tras apenas seis meses, la tasa de traspaso de los aranceles de 2025 ronda efectivamente el 20 por ciento. Pero si lo comparamos con los aranceles de 2018, la diferencia es abismal. Después de los aranceles del primer mandato de Trump, la tasa de traspaso se mantuvo por debajo del 5 por ciento incluso después de un año completo. Esto no es evidencia de que estos aranceles estén funcionando. Es evidencia de que estos aranceles están golpeando a los consumidores con mayor fuerza y más rapidez que la ronda anterior.
Lo que están diciendo las empresas
Todos estos números y estadísticas pueden sentirse abstractos. La realidad vivida, humana, no lo es.
El Beige Book de la Reserva Federal, que recopila reportes cuantitativos y cualitativos de empresas en todo el país, cuenta una historia consistente. En Cleveland, “algunos fabricantes y concesionarios de autos reportaron trasladar el 100 por ciento de los aumentos arancelarios a los clientes, mientras que otros dijeron que están subiendo precios lentamente en respuesta a los aranceles”. En Chicago, “los fabricantes atribuyeron los mayores precios de materias primas a los aranceles y varios dijeron que habían trasladado esos aumentos a los clientes”. En Richmond, un fabricante de vidrio reportó que su proveedor fue sacado del mercado por los aranceles, forzando la consolidación entre los proveedores restantes, eliminando empleos regionales y elevando los precios.
Datos de encuestas en Cleveland muestran que el 87 por ciento de las empresas manufactureras reportan mayores costos debido a los aranceles y a la incertidumbre que los rodea. Para las empresas que obtienen al menos la mitad de sus insumos de importaciones, el 75 por ciento reportó que trasladaría al menos la mayor parte de los aranceles a los consumidores. Ninguna reportó que absorbería el costo total por sí misma.
Philip Luck, ex economista jefe adjunto del Departamento de Estado, lo dijo de forma contundente: el presidente prometió “millones y millones de empleos” gracias a los aranceles, pero esas promesas están completamente desconectadas de la realidad.
El renacimiento manufacturero que no es
Lynn alega que los aranceles están funcionando como se pretendía. Si ese fuera el caso, deberíamos ver un auge en el empleo manufacturero en Estados Unidos. Después de todo, el objetivo central de los aranceles es relocalizar empleos manufactureros en Estados Unidos, algo que el presidente Trump y su administración han dejado notablemente claro.
¿Y cómo va eso?
Según la Oficina de Estadísticas Laborales, el sector manufacturero ha perdido empleos durante los últimos cinco meses. El reporte de empleo de septiembre encontró 6,000 empleos manufactureros menos, lo que eleva la pérdida total a 59,000 desde el “Día de la Liberación” de abril. El Institute for Supply Management encuentra cifras similares, con ocho meses consecutivos de contracción del empleo manufacturero.
No son anomalías estadísticas ni el resultado de “datos falsos”. Forman un patrón. Las vacantes en manufactura han caído en más de 100,000 desde que Trump asumió el cargo. La contratación en fábricas en mayo cayó a su ritmo más débil desde 2016, incluyendo el periodo de la pandemia de COVID.
Y no son solo números en una hoja de cálculo. Reflejan el costo humano real que sienten comunidades en todo el país. En Detroit, por ejemplo, una ciudad donde el presidente Trump celebró su día 100 en el cargo prometiendo que “vendrían muchos empleos automotrices”, se ha visto golpeada por problemas tanto en la industria automotriz como en la del acero. Stellantis despidió a 900 trabajadores en cinco plantas del Medio Oeste, citando específicamente condiciones creadas por los aranceles. El fabricante de acero Cleveland-Cliffs recortó 1,200 empleos en Michigan y Minnesota.
Esto no sorprende a nadie que recuerde siquiera la historia reciente. Cuando el presidente Bush impuso aranceles al acero en 2002, el efecto fue claro: el empleo en la fabricación de acero sufrió tanto que Bush tuvo que retirar los aranceles antes de lo previsto, aunque los efectos persistieron años después de su eliminación. De manera similar, los aranceles al acero de 2018 de Trump salvaron alrededor de 1,000 empleos siderúrgicos en el corto plazo, pero eliminaron aproximadamente 75,000 empleos manufactureros debido al encarecimiento de insumos.
La historia real
Lynn quiere que creamos que los economistas estaban equivocados, que los aranceles son una transferencia de riqueza de Pekín y Berlín a Washington, y que los estadounidenses viajan gratis mientras los extranjeros pagan la cuenta. Por desgracia, la evidencia dice lo contrario.
Aun así, Lynn y yo coincidimos en algo: “no hay nada inherentemente malo en que un gobierno promueva con firmeza el interés de sus propios ciudadanos”. El problema es que los aranceles no están promoviendo el interés de Estados Unidos. Están gravando a los consumidores estadounidenses, destruyendo empleos manufactureros en Estados Unidos y empujando activamente a los socios comerciales lejos del país, de modo que nuestras industrias tendrán menos, no más, clientes en el escenario mundial.
El pueblo estadounidense es, en términos per cápita, el más industrioso y productivo del planeta. No necesitamos “protección” del resto del mundo. Necesitamos la libertad de comerciar con socios dispuestos, la capacidad de comprar insumos a precios competitivos y asociaciones con compradores extranjeros para exportar nuestros productos al mundo.
La vindicación arancelaria que Lynn sigue prometiendo permanece tan esquiva como siempre. Y los trabajadores estadounidenses están pagando el precio. Es momento de poner fin, de una vez por todas, a este experimento fallido.